
₹2,000 तक के UPI लेनदेन पर नहीं लगेगा बैंक शुल्क, सरकार ने जारी की अधिसूचना
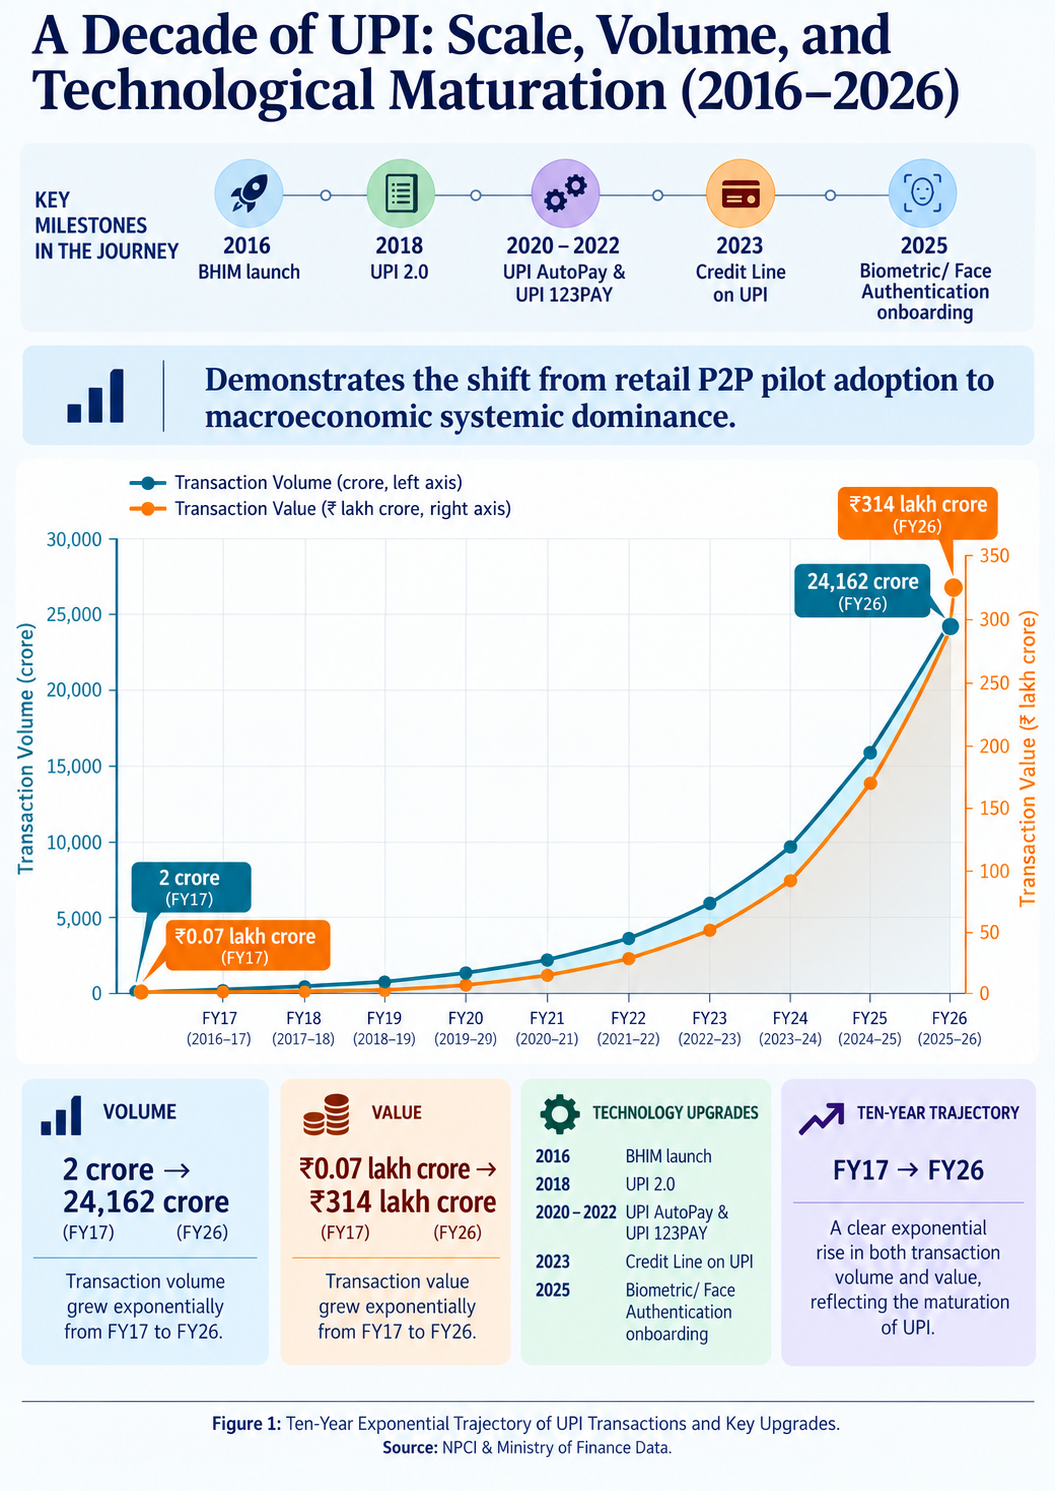
वित्त मंत्रालय ने Payment and Settlement Systems Act, 2007 से संबंधित प्रावधानों के तहत ₹2,000 तक के UPI लेनदेन और RuPay डेबिट कार्ड लेनदेन पर बैंकों तथा पेमेंट सिस्टम प्रोवाइडर्स द्वारा सीधे या अप्रत्यक्ष रूप से शुल्क लगाने पर रोक लगाई है। यह कदम UPI शुल्क और Merchant Discount Rate (MDR) को लेकर चल रही बहस के बीच महत्वपूर्ण है। UPI वर्ष 2026 में अपने दस वर्ष पूरे कर चुका है और भारत के Digital Public Infrastructure का एक प्रमुख हिस्सा बन गया है।
सरकार ने ₹2,000 तक के UPI लेन-देन पर बैंक शुल्क लगाने पर रोक लगाई
GS-III – भारतीय अर्थव्यवस्था, डिजिटल भुगतान, वित्तीय समावेशन एवं डिजिटल सार्वजनिक अवसंरचना | GS-II – शासन एवं प्रौद्योगिकी
यह क्यों महत्वपूर्ण है?
वित्त मंत्रालय ने अधिसूचित किया है कि ₹2,000 तक के UPI लेन-देन और RuPay डेबिट कार्ड के माध्यम से किए गए भुगतानों पर बैंक या भुगतान प्रणाली प्रदाता कोई शुल्क नहीं लगा सकते।
बैंकों और प्रणाली प्रदाताओं को इन निर्दिष्ट इलेक्ट्रॉनिक माध्यमों से भुगतान करने या प्राप्त करने वाले ग्राहकों से प्रत्यक्ष या अप्रत्यक्ष रूप से शुल्क लेने से प्रतिबंधित किया गया है।
यह घटनाक्रम इस व्यापक बहस के बीच महत्वपूर्ण है कि क्या भविष्य में चुनिंदा UPI लेन-देन पर मर्चेंट डिस्काउंट रेट (MDR) या अन्य शुल्क लागू किए जा सकते हैं।
यह विषय इसलिए भी महत्वपूर्ण है क्योंकि 2026 में UPI ने एक दशक पूरा किया है और यह एक घरेलू भुगतान मंच से विकसित होकर भारत की डिजिटल सार्वजनिक अवसंरचना (DPI) का प्रमुख घटक बन गया है।
सरकार ने क्या अधिसूचित किया है?
भुगतान और निपटान प्रणाली अधिनियम, 2007 से संबंधित परिवर्तनों के तहत वित्त मंत्रालय ने भुगतान के दो इलेक्ट्रॉनिक माध्यम निर्दिष्ट किए हैं:
RuPay डेबिट-कार्ड लेन-देन
₹2,000 तक के UPI लेन-देन
इन निर्दिष्ट माध्यमों के लिए:
बैंक ग्राहकों से सीधे शुल्क नहीं ले सकते।
भुगतान प्रणाली प्रदाता ग्राहकों से सीधे शुल्क नहीं ले सकते।
ऐसे भुगतान करने या प्राप्त करने वाले व्यक्तियों पर अप्रत्यक्ष रूप से भी शुल्क नहीं लगाया जा सकता।
UPI शुल्क को लेकर बहस क्या है?
सरकार ने पहले स्पष्ट किया था कि UPI भुगतान करने वाले उपभोक्ताओं से लेन-देन शुल्क नहीं लिया जाएगा और व्यक्ति-से-व्यक्ति (P2P) लेन-देन निःशुल्क बने रहेंगे।
हालाँकि, सीमित श्रेणी के व्यापारी लेन-देन पर MDR लागू करने की संभावना पर चर्चा जारी रही है।
सरकार के बताए गए रुख के अनुसार:
भविष्य में कोई MDR केवल निर्धारित लेन-देन सीमा से ऊपर लागू होगा।
यह केवल सीमित प्रकार के व्यापारी लेन-देन को कवर करेगा।
दर मामूली होगी।
यह वर्तमान डेबिट और क्रेडिट कार्ड MDR दरों की तुलना में काफी कम रहेगी।
कराधान और अन्य विधियाँ (संशोधन) विधेयक, 2026 पेश किए जाने के बाद बहस तेज हो गई। इस विधेयक में भुगतान और निपटान प्रणाली अधिनियम, 2007 में ऐसे बदलाव प्रस्तावित किए गए थे, जो कुछ परिस्थितियों में बैंकों और भुगतान प्रणाली प्रदाताओं को शुल्क लगाने में सक्षम बना सकते हैं।
स्थैतिक अवधारणा: MDR क्या है?
मर्चेंट डिस्काउंट रेट (MDR) डिजिटल भुगतान लेन-देन को संसाधित करने के लिए व्यापारी से लिया जाने वाला शुल्क है।
It helps meet costs relating to:
Transaction processing
Settlement
Payment infrastructure
Banking/payment-network services
Indicative MDR Levels
क्रेडिट कार्ड: लेन-देन मूल्य का लगभग 1–3%
डेबिट कार्ड: लगभग 0.9% तक
महत्वपूर्ण अंतर
MDR मुख्यतः लेन-देन के व्यापारी पक्ष से संबंधित है।
इसे उपभोक्ता से लिए जाने वाले प्रत्यक्ष लेन-देन शुल्क के समान नहीं समझना चाहिए।
यूनिफाइड पेमेंट्स इंटरफेस (UPI)
UPI के बारे में
यूनिफाइड पेमेंट्स इंटरफेस (UPI) भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा विकसित एक रियल-टाइम भुगतान प्रणाली है।
यह उपयोगकर्ताओं को निम्नलिखित सुविधाएँ प्रदान करता है:
एक ही मोबाइल एप्लिकेशन के माध्यम से कई बैंक खातों तक पहुँच प्राप्त करना
तुरंत धनराशि स्थानांतरित करना
व्यापारी भुगतान करना
एकीकृत मंच पर बैंकिंग और भुगतान सेवाओं का उपयोग करना
24×7 आधार पर लेन-देन करना
UPI दो-कारक प्रमाणीकरण और सुरक्षित लेन-देन प्राधिकरण जैसे सुरक्षा तंत्रों का उपयोग करता है।
 |
UPI का वैश्विक विस्तार
वैश्विक रियल-टाइम भुगतान में नेतृत्व
2024 तक, जून 2025 में जारी IMF की रिपोर्ट *Growing Retail Digital Payments: The Value of Interoperability* के अनुसार, वैश्विक रियल-टाइम भुगतान लेन-देन की मात्रा में UPI की हिस्सेदारी लगभग 49% थी।
अंतरराष्ट्रीय उपस्थिति
UPI 11 विदेशी देशों में स्वीकृति और/या सीमा-पार प्रेषण व्यवस्था के माध्यम से संचालित है:
Bhutan
Nepal
Singapore
UAE
France
Sri Lanka
Mauritius
Qatar
Cambodia
Greece
Maldives
हालिया विस्तार
Cambodia – जून 2026
NPCI International Payments Limited ने UPI की स्वीकृति के लिए ACLEDA Bank Plc. के साथ साझेदारी की।
Greece – जून 2026
Eurobank के माध्यम से ग्रीस और भारत के बीच UPI-सक्षम सीमा-पार प्रेषण सेवा शुरू हुई।
Maldives – 30 जुलाई 2026
मालदीव की Favara त्वरित-भुगतान प्रणाली और भारत के UPI के बीच सीमा-पार प्रेषण सेवा शुरू हुई।
UPI परिवर्तनकारी क्यों रहा है?
UPI में कई ऐसी विशेषताएँ हैं जो इसे पारंपरिक डिजिटल-भुगतान प्रणालियों से अलग करती हैं:
इंटरऑपरेबिलिटी: उपयोगकर्ता भाग लेने वाले विभिन्न बैंकों और एप्लिकेशनों के बीच लेन-देन कर सकते हैं।
तत्काल निपटान अनुभव: भुगतान रियल टाइम में शुरू किए जा सकते हैं।
कम प्रवेश बाधाएँ: QR-कोड आधारित भुगतान महंगे व्यापारी बुनियादी ढाँचे की आवश्यकता को कम करते हैं।
वित्तीय समावेशन: UPI 123PAY, UPI Lite और प्रतिनिधिक भुगतान तंत्र पहुँच को व्यापक बनाते हैं।
प्लेटफॉर्म दृष्टिकोण: बैंकिंग, व्यापारी भुगतान, आवर्ती भुगतान और ऋण सुविधाएँ एक साझा पारिस्थितिकी तंत्र के माध्यम से संचालित हो सकती हैं।
स्केलेबिलिटी: तेजी से बढ़ती लेन-देन मात्रा यह दर्शाती है कि डिजिटल सार्वजनिक अवसंरचना जनसंख्या के बड़े पैमाने पर संचालित हो सकती है।
UPI और डिजिटल सार्वजनिक अवसंरचना
UPI भारत के व्यापक डिजिटल सार्वजनिक अवसंरचना (DPI) मॉडल का एक महत्वपूर्ण घटक है।
इसका विकास दर्शाता है कि इंटरऑपरेबल डिजिटल प्लेटफॉर्म निम्नलिखित में सहायता कर सकते हैं:
Financial inclusion
Lower transaction friction
Formalisation of economic activity
Digital commerce
नवाचार by private payment applications
Public-service delivery
Cross-border payment connectivity
The international expansion of UPI also strengthens India's role in debates surrounding the development of interoperable global digital-payment infrastructure.
आलोचनात्मक विश्लेषण
UPI शुल्क को लेकर बहस में दो उद्देश्यों के बीच नीतिगत संतुलन का प्रश्न शामिल है।
कम लागत वाले डिजिटल भुगतानों को बनाए रखना
शून्य या बहुत कम लेन-देन लागत निम्नलिखित को प्रोत्साहित करती है:
Consumer adoption
Small-merchant acceptance
Financial inclusion
Cashless transactions
Growth of the digital economy
सतत भुगतान अवसंरचना सुनिश्चित करना
भुगतान प्रणालियों में निम्नलिखित से संबंधित लागतें भी शामिल होती हैं:
Banking infrastructure
Cybersecurity
Settlement
प्रौद्योगिकी maintenance
Fraud prevention
Customer grievance redressal
इसलिए दीर्घकालिक नीतिगत चुनौती यह सुनिश्चित करना है कि:
उपयोगकर्ताओं के लिए वहनीयता + बैंकों और भुगतान प्रदाताओं की व्यवहार्यता + नवाचार के लिए प्रोत्साहन + छोटे व्यापारियों की सुरक्षा।
लेन-देन के आकार और व्यापारी श्रेणी पर आधारित विभेदित दृष्टिकोण इन उद्देश्यों के बीच संतुलन स्थापित करने का प्रयास कर सकता है।
प्रारंभिक परीक्षा के लिए मुख्य तथ्य
तथ्य | याद रखें |
UPI का विकास | NPCI |
UPI पायलट लॉन्च | अप्रैल 2016 |
सार्वजनिक उपलब्धता | अगस्त 2016 |
BHIM लॉन्च | दिसम्बर 2016 |
UPI 2.0 | 2018 |
1 अरब मासिक लेन-देन | अक्टूबर 2019 |
UPI 123PAY | फीचर-फोन भुगतान |
UPI Lite | कम-मूल्य भुगतान |
Credit Line on UPI | पूर्व-स्वीकृत बैंक ऋण |
UPI Circle | प्रतिनिधिक भुगतान |
जुलाई 2026 में सक्रिय बैंक | 741 |
जुलाई 2026 की मात्रा | 2,365.8 crore transactions |
जुलाई 2026 का मूल्य | ₹29.87 lakh crore |
UPI की उपस्थिति वाले विदेशी देश | 11 |
वैश्विक रियल-टाइम भुगतान में UPI की हिस्सेदारी | Around 49% |
भुगतान कानून | Payment and Settlement Systems Act, 2007 |
अधिसूचना में संरक्षित UPI सीमा | Up to ₹2,000 |
मुख्य परीक्षा के लिए मूल्यवर्धन
संभावित प्रश्न
“UPI represents the transition of India's digital payment ecosystem from financial innovation to Digital Public अवसंरचना.” Discuss its contribution to financial inclusion and examine the challenges involved in ensuring the long-term sustainability of a low-cost digital-payment ecosystem.
प्रारंभिक परीक्षा अभ्यास
MCQ 1
With reference to the यूनिफाइड पेमेंट्स इंटरफेस (UPI), consider the following statements:
UPI को भारतीय राष्ट्रीय भुगतान निगम द्वारा विकसित किया गया था।
UPI एकल संगत एप्लिकेशन के माध्यम से कई बैंक खातों तक पहुँच की सुविधा देता है।
UPI का उपयोग केवल व्यक्ति-से-व्यक्ति धन हस्तांतरण के लिए किया जा सकता है, व्यापारी भुगतान के लिए नहीं।
उपरोक्त कथनों में से कौन-सा/से सही है/हैं?
(A) 1 only
(B) 1 and 2 only
(C) 2 and 3 only
(D) 1, 2 and 3
उत्तर: (B)
व्याख्या: UPI was developed by NPCI and supports interoperable access to participating bank accounts. It facilitates both person-to-person and merchant payments.
ट्रैप: UPI केवल बैंक-से-बैंक P2P हस्तांतरण का माध्यम नहीं है।
MCQ 2
With reference to digital payments in India, consider the following statements:
मर्चेंट डिस्काउंट रेट व्यापारी भुगतान लेन-देन के प्रसंस्करण से संबंधित शुल्क को दर्शाता है।
उपभोक्ता पर लगाया गया लेन-देन शुल्क और मर्चेंट डिस्काउंट रेट अनिवार्य रूप से एक ही शुल्क को दर्शाते हैं।
UPI 123PAY को फीचर-फोन उपयोगकर्ताओं के लिए डिजिटल भुगतान की पहुँच बेहतर बनाने हेतु शुरू किया गया था।
उपरोक्त कथनों में से कौन-सा/से सही है/हैं?
(A) 1 only
(B) 1 and 3 only
(C) 2 and 3 only
(D) 1, 2 and 3
उत्तर: (B)
व्याख्या: MDR is associated with merchant-payment processing, whereas a direct consumer transaction fee is conceptually distinct. UPI 123PAY expands UPI access to feature-phone users.
More Current Affairs - Daily
- भारत निर्वाचन आयोग: संवैधानिक संरचना और तीन सदस्यीय संस्था का विकास 12 अक्ट 2026
- लोकनायक जयप्रकाश नारायण: संपूर्ण क्रांति और लोकतंत्र में योगदान 12 अक्ट 2026
- रूस-यूक्रेन युद्ध में भारत की पहल: काला सागर से रणनीतिक स्वायत्तता तक 12 अक्ट 2026
- जयप्रकाश नारायण: संपूर्ण क्रांति के जनक और लोकतंत्र के प्रहरी 12 अक्ट 2026