
ऋण डिफॉल्ट में जबरन वाहन जब्ती पर रोक: सुप्रीम कोर्ट
सुप्रीम कोर्ट ने दोहराया है कि ऋण डिफॉल्ट के बावजूद बैंक और एनबीएफसी बलपूर्वक वाहन जब्त नहीं कर सकते। वाहन पुनः कब्जे का संविदात्मक अधिकार हो सकता है, लेकिन नोटिस, निष्पक्षता और आरबीआई दिशानिर्देशों का पालन आवश्यक है।
ऋण डिफॉल्ट में जबरन वाहन जब्ती पर रोक: सुप्रीम कोर्ट
पाठ्यक्रम मानचित्रण: सामान्य अध्ययन प्रश्नपत्र II — मौलिक अधिकार, न्यायपालिका, विधि का शासन, नियामक संस्थाएँ; सामान्य अध्ययन प्रश्नपत्र III — बैंकिंग, एनबीएफसी, वित्तीय समावेशन और वित्तीय विनियमन।
स्रोत एवं तिथि: सुप्रीम कोर्ट का निर्णय, हरि दत्ता शर्मा बनाम उत्तर प्रदेश राज्य एवं अन्य, 16 सितंबर 2026, तथा द इंडियन एक्सप्रेस, 17 सितंबर 2026।
सुप्रीम कोर्ट का वक्तव्य -
सुप्रीम कोर्ट ने दोहराया कि बैंक और गैर-बैंकिंग वित्तीय कंपनियाँ ऋण डिफॉल्ट के बाद वित्तपोषित वाहन को जब्त करने के लिए बल प्रयोग नहीं कर सकतीं।
न्यायालय ने माना कि वित्तदाता के पास वाहन पुनः कब्जे का संविदात्मक अधिकार हो सकता है, विशेष रूप से तब जब वित्तपोषित परिसंपत्ति स्वयं ऋण की सुरक्षा के रूप में कार्य कर रही हो।
लेकिन इस प्रकार की स्व-सहायता आधारित वसूली प्रारंभिक स्तर पर न्यायिक निगरानी से बाहर होती है। इसलिए इसका प्रयोग कठोर प्रक्रियात्मक सुरक्षा उपायों के साथ किया जाना आवश्यक है।
मूल सिद्धांत है:
ऋण डिफॉल्ट ऋण की वसूली का अधिकार देता है — बल प्रयोग का लाइसेंस नहीं।
मामले में क्या हुआ?
उधारकर्ता हरि दत्ता शर्मा ने चोलामंडलम इन्वेस्टमेंट एंड फाइनेंस कंपनी से एक वाणिज्यिक वाहन के लिए ऋण लिया था।
लगातार किस्तें चूकने के बाद कथित रूप से 9 अप्रैल 2023 को लगभग रात 1 बजे वाहन ले लिया गया। वाहन का स्टीयरिंग लॉक तोड़े जाने का भी आरोप था।
सुप्रीम कोर्ट ने पाया कि समझौते के तहत आवश्यक सात दिन का पूर्व नोटिस नहीं दिया गया था।
न्यायालय ने कहा कि इस प्रकार वाहन का पुनः कब्जा न तो शांतिपूर्ण था और न ही वैध। इससे संविदात्मक सुरक्षा उपायों तथा आरबीआई दिशानिर्देशों, दोनों का उल्लंघन हुआ।
आरबीआई नियम और उचित प्रक्रिया
न्यायालय ने आरबीआई की ऋणदाताओं के लिए उचित व्यवहार संहिता और बाद के दिशानिर्देशों पर भरोसा किया, जिनके तहत निम्नलिखित तरीकों पर रोक है:
अनुचित उत्पीड़न + असामान्य समय पर वसूली + बाहुबल का प्रयोग + जबरन वसूली एजेंट
न्यायालय ने मैनेजर, आईसीआईसीआई बैंक लिमिटेड बनाम प्रकाश कौर (2007) मामले का भी उल्लेख किया, जिसमें सुप्रीम कोर्ट ने ऋण वसूली के लिए बलपूर्वक तरीकों को अस्वीकार किया था।
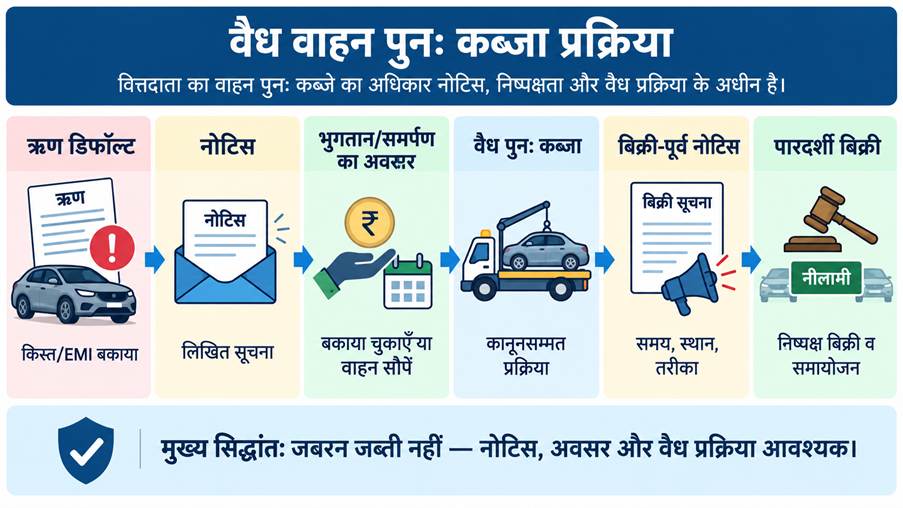
हालिया निर्णय ने स्पष्ट किया कि वैध वाहन पुनः कब्जा प्रक्रिया में सामान्यतः निम्न चरण होने चाहिए:
नोटिस → डिफॉल्ट सुधारने का अवसर → वैध पुनः कब्जा → बिक्री-पूर्व सूचना → पारदर्शी बिक्री प्रक्रिया
न्यायालय ने कहा कि पुनः कब्जे से संबंधित संविदात्मक शर्तें भारतीय संविदा अधिनियम, 1872 और आरबीआई के नियामक सुरक्षा उपायों के अनुरूप होनी चाहिए।
संवैधानिक आयाम
न्यायालय ने पाया कि उधारकर्ता की आजीविका से उसे मनमाने तरीके से वंचित करना संविधान के अनुच्छेद 14 और अनुच्छेद 21 का उल्लंघन था।
चूँकि ट्रक उधारकर्ता की आजीविका का साधन था, इसलिए न्यायालय ने अवैध जब्ती को केवल संविदात्मक विवाद के रूप में नहीं देखा।
न्यायालय ने:
- ₹10 लाख का मुआवज़ा देने का आदेश दिया।
- वाहन की बिक्री से प्राप्त ₹4.5 लाख की राशि 6 प्रतिशत ब्याज सहित लौटाने का निर्देश दिया।
- ऋण खातों को बंद करने का आदेश दिया।
आरबीआई को क्यों फटकार लगी?
सुप्रीम कोर्ट ने टिप्पणी की कि आरबीआई के दिशानिर्देश और मास्टर परिपत्र प्रभावी रूप से केवल “कागज़ पर मौजूद” रहे हैं।
न्यायालय ने आरबीआई को निर्देश दिया कि वह एनबीएफसी और अनुसूचित वाणिज्यिक बैंकों द्वारा वास्तविक अनुपालन सुनिश्चित करने के लिए प्रभावी कदम उठाए।
इस प्रकार यह मामला केवल एक उधारकर्ता और वित्तदाता के विवाद तक सीमित नहीं रहा, बल्कि नियामक प्रवर्तन के व्यापक प्रश्न में बदल गया।
एनबीएफसी क्या हैं और यहाँ क्यों महत्त्वपूर्ण हैं?
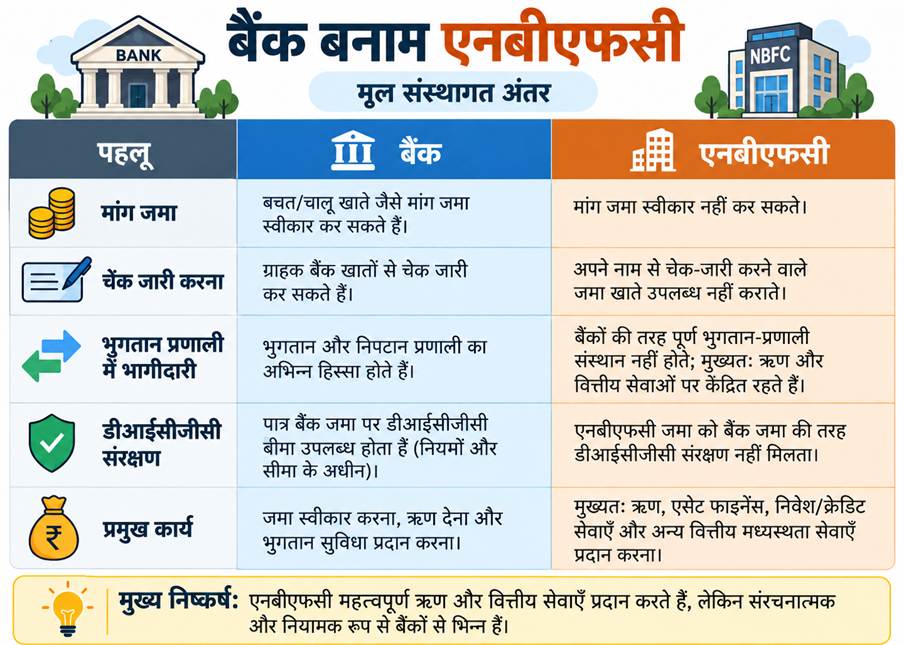
गैर-बैंकिंग वित्तीय कंपनियाँ ऋण, वाहन वित्त, पट्टे, सूक्ष्म वित्त और निवेश संबंधी सेवाएँ उपलब्ध कराती हैं।
आरबीआई के पारंपरिक प्रधान व्यवसाय परीक्षण के तहत सामान्यतः किसी कंपनी को एनबीएफसी तब माना जाता है जब:
वित्तीय परिसंपत्तियाँ > कुल परिसंपत्तियों का 50 प्रतिशत
और
वित्तीय परिसंपत्तियों से आय > सकल आय का 50 प्रतिशत
दोनों शर्तों का पूरा होना आवश्यक है। इसे 50-50 परीक्षण कहा जाता है।
नीति का मूल संतुलन
सुप्रीम कोर्ट का निर्णय परिसंपत्ति-समर्थित ऋण या संविदात्मक वाहन पुनः कब्जे की व्यवस्था को समाप्त नहीं करता।
इसके बजाय यह दो उद्देश्यों के बीच संतुलन स्थापित करता है:
प्रभावी ऋण वसूली
और
उधारकर्ता की गरिमा, पूर्व सूचना और उचित प्रक्रिया
यह विशेष रूप से महत्त्वपूर्ण है क्योंकि वाहन वित्त छोटे परिवहन व्यवसायियों और ऐसे उधारकर्ताओं के लिए ऋण उपलब्ध कराता है जिनके पास पारंपरिक जमानत या पर्याप्त संपार्श्विक नहीं हो सकता।
संभावित मुख्य परीक्षा प्रश्न
“वित्तीय स्थिरता के लिए प्रभावी ऋण वसूली आवश्यक है, लेकिन संविदात्मक अधिकार विधि के शासन से ऊपर नहीं हो सकते।” वित्तपोषित वाहनों की जबरन जब्ती पर सुप्रीम कोर्ट के 2026 के निर्णय के संदर्भ में परीक्षण कीजिए।
प्रारंभिक परीक्षा प्रश्न
प्रश्न 1
वित्तपोषित वाहनों के पुनः कब्जे पर सुप्रीम कोर्ट के निर्णय के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- ऋण डिफॉल्ट होने पर वित्तदाता को स्वतः बलपूर्वक वाहन जब्त करने का अधिकार मिल जाता है।
- वाहन पुनः कब्जे संबंधी संविदात्मक शर्त आरबीआई दिशानिर्देशों और भारतीय संविदा अधिनियम, 1872 के अनुरूप होनी चाहिए।
- सुप्रीम कोर्ट ने इस मामले में अनुच्छेद 14 और अनुच्छेद 21 के उल्लंघन को माना।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 2 और 3
C. केवल 1 और 3
D. 1, 2 और 3
उत्तर: B
व्याख्या: ऋण डिफॉल्ट बलपूर्वक वाहन जब्ती की अनुमति नहीं देता। वाहन पुनः कब्जे का संविदात्मक अधिकार आरबीआई मानदंडों, निष्पक्षता और उचित प्रक्रिया के अधीन रहता है। न्यायालय ने अनुच्छेद 14 और 21 के उल्लंघन को भी स्वीकार किया।
प्रश्न 2
भारत में एनबीएफसी के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- एनबीएफसी सामान्यतः वाणिज्यिक बैंकों की तरह मांग जमा स्वीकार कर सकती हैं।
- वित्तीय परिसंपत्तियाँ और वित्तीय परिसंपत्तियों से प्राप्त आय दोनों 50 प्रतिशत से अधिक होनी चाहिए।
- एनबीएफसी में रखी जमा राशि डीआईसीजीसी जमा बीमा के अंतर्गत संरक्षित नहीं होती।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1 और 2
B. केवल 2 और 3
C. केवल 1 और 3
D. 1, 2 और 3
उत्तर: B
व्याख्या: एनबीएफसी सामान्यतः मांग जमा स्वीकार नहीं कर सकतीं इसके अतिरिक्त, एनबीएफसी में जमा राशि डीआईसीजीसी बीमा संरक्षण के अंतर्गत नहीं आती।
More Current Affairs - Daily
- भारत निर्वाचन आयोग: संवैधानिक संरचना और तीन सदस्यीय संस्था का विकास 12 अक्ट 2026
- लोकनायक जयप्रकाश नारायण: संपूर्ण क्रांति और लोकतंत्र में योगदान 12 अक्ट 2026
- रूस-यूक्रेन युद्ध में भारत की पहल: काला सागर से रणनीतिक स्वायत्तता तक 12 अक्ट 2026
- जयप्रकाश नारायण: संपूर्ण क्रांति के जनक और लोकतंत्र के प्रहरी 12 अक्ट 2026