
RBI की दर बढ़ोतरी: कैलिब्रेटेड टाइटनिंग से आगे की सख्ती का संकेत
RBI का 5.5% रेपो रेट और calibrated tightening stance यह संकेत देता है कि नीति का फोकस केवल मौजूदा महंगाई पर नहीं, बल्कि व्यापक होती price pressures और inflation expectations पर भी है।
आरबीआई की रेपो दर बढ़ोतरी: कैलिब्रेटेड टाइटनिंग से आगे की सख्ती का संकेत
- पाठ्यक्रम मानचित्रण: सामान्य अध्ययन प्रश्नपत्र III — भारतीय अर्थव्यवस्था, महंगाई, मौद्रिक नीति, आरबीआई, आर्थिक विकास और बाह्य क्षेत्र।
- स्रोत एवं तिथि: द इंडियन एक्सप्रेस, 7 अक्टूबर 2026।
हालिया सन्दर्भ
मौद्रिक नीति समिति ने नीतिगत रेपो दर में 25 बेसिस पॉइंट की वृद्धि कर इसे 5.5% कर दिया, जो साढ़े तीन वर्ष से अधिक समय में पहली दर वृद्धि है।
इससे भी अधिक महत्त्वपूर्ण बदलाव नीतिगत रुख को “न्यूट्रल” से “कैलिब्रेटेड टाइटनिंग” में बदलना था।
न्यूट्रल रुख के तहत एमपीसी के पास दरों को किसी भी दिशा में बदलने की अपेक्षाकृत संतुलित गुंजाइश रहती है। कैलिब्रेटेड टाइटनिंग नीति को सख्ती की ओर झुकाव देता है, जो संकेत करता है कि निकट भविष्य में विकल्प दर को यथावत रखने और एक और दर वृद्धि के बीच होने की अधिक संभावना है, न कि दर में कटौती की।
न्यूट्रल रुख → दोनों दिशाओं में लचीलापन
कैलिब्रेटेड टाइटनिंग → सख्ती की ओर झुकाव + आँकड़ों पर निर्भरता
बढ़ती महंगाई चिंता का विषय
मुख्य चिंता केवल यह नहीं है कि हेडलाइन महंगाई बढ़ी है, बल्कि यह है कि मूल्य दबाव सीपीआई बास्केट के अधिक बड़े हिस्से में फैल रहे हैं।
4% से अधिक महंगाई दर्ज करने वाली सीपीआई वस्तुओं की संख्या जनवरी में 65 से बढ़कर अगस्त में 110 हो गई, जबकि 358 में से 314 वस्तुओं की कीमतें अगस्त में जुलाई की तुलना में अधिक थीं।
इसे महंगाई का सामान्यीकरण कहा जाता है।
आपूर्ति झटका अर्थव्यवस्था में इस प्रकार फैल सकता है:
ऊर्जा कीमतों में वृद्धि → परिवहन और इनपुट लागत → वस्तुओं एवं सेवाओं की कीमतें → महंगाई अपेक्षाएँ → लगातार महंगाई
यह व्यापकता इसलिए महत्त्वपूर्ण है क्योंकि मौद्रिक नीति मूल आपूर्ति झटके की तुलना में उसके दूसरे दौर के माँग और अपेक्षा प्रभावों पर अधिक प्रभावी होती है।
अग्रदर्शी मौद्रिक नीति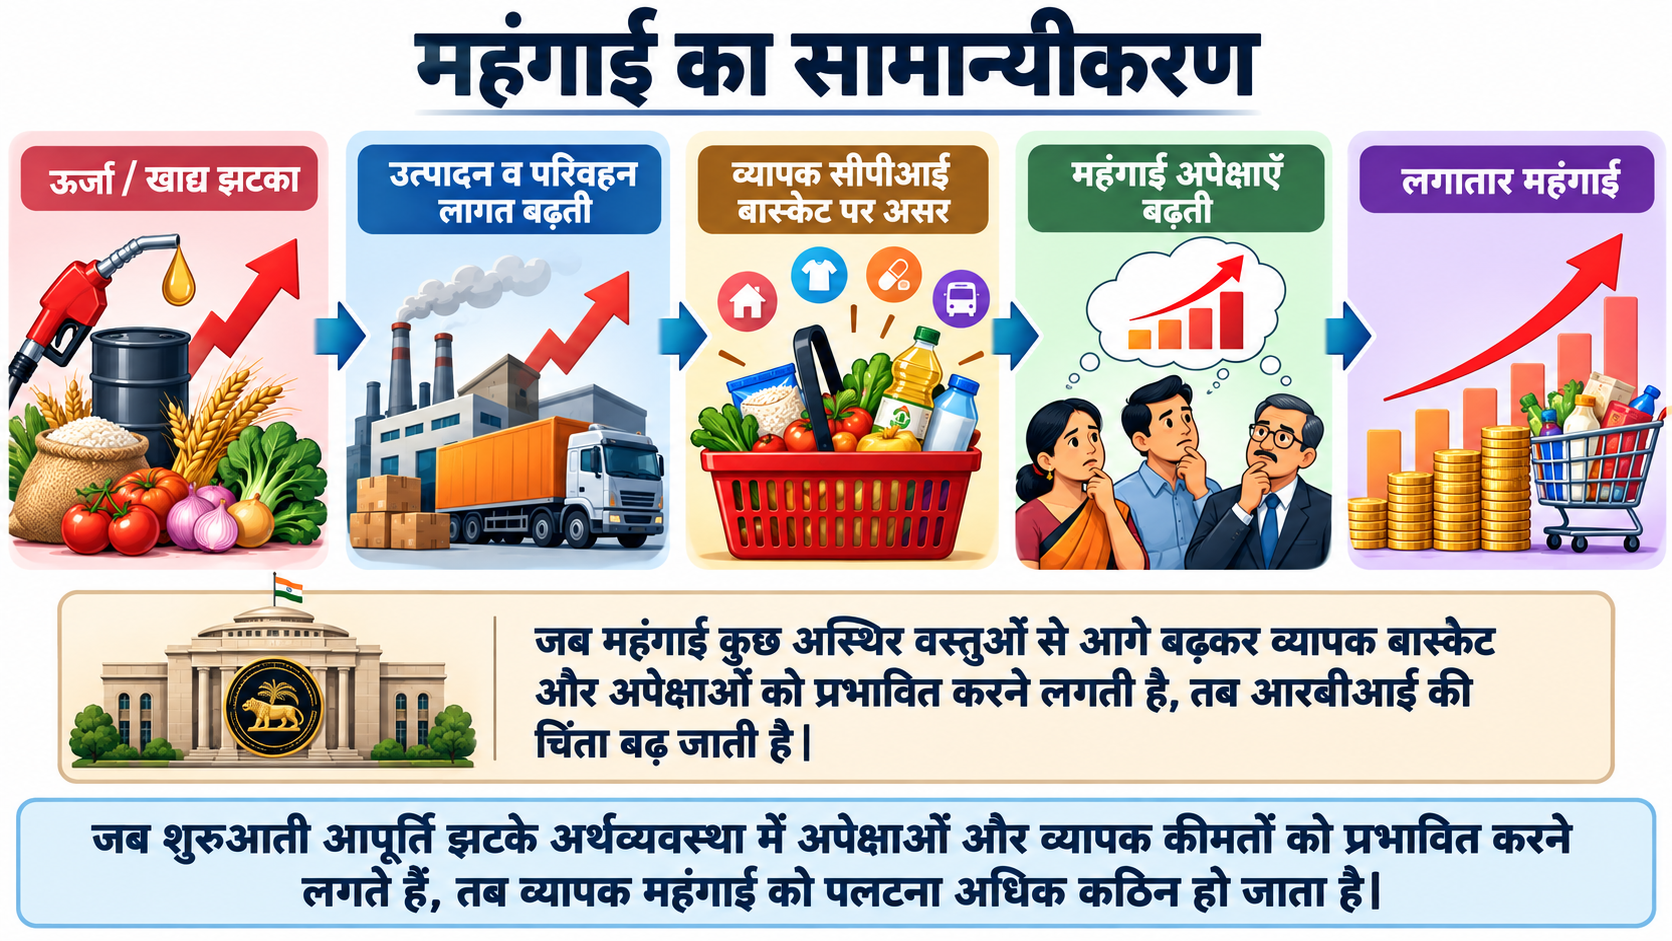
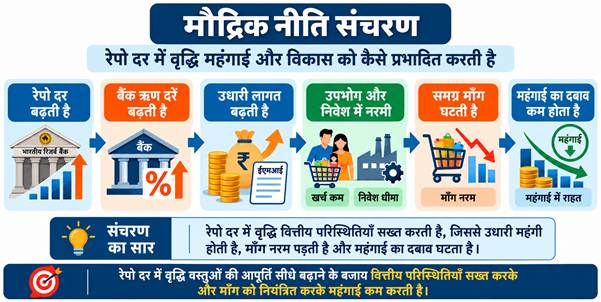
खुदरा महंगाई जून में 4.38% से बढ़कर अगस्त में 4.82% हो गई, लेकिन एमपीसी केवल हालिया महंगाई आँकड़ों पर निर्भर नहीं रह सकती क्योंकि मौद्रिक नीति अर्थव्यवस्था को समय अंतराल के साथ प्रभावित करती है।
ब्याज दरों में बदलाव सामान्यतः लगभग 9-12 महीनों में विकास और महंगाई को प्रभावित करते हैं।
प्रासंगिक ढाँचा है:
भविष्य की महंगाई का आकलन → आज का नीतिगत निर्णय → वित्तीय संचरण → माँग की प्रतिक्रिया → बाद में महंगाई पर प्रभाव
आरबीआई ने अगले तीन तिमाहियों में हेडलाइन महंगाई औसतन लगभग 5.8% रहने का अनुमान लगाया, जबकि 2026-27 के लिए कोर महंगाई 4.4% अनुमानित की गई।
भारत का लचीला महंगाई लक्ष्यीकरण ढाँचा
आरबीआई को सीपीआई महंगाई 4% पर लक्षित करने का दायित्व दिया गया है, जिसमें 2% से 6% की सहनशीलता सीमा है।
यह लचीला महंगाई लक्ष्यीकरण ढाँचा है क्योंकि मौद्रिक नीति आर्थिक विकास की परिस्थितियों को भी ध्यान में रखती है।
केंद्रीय उद्देश्य प्रत्येक अस्थायी खाद्य या ईंधन मूल्य वृद्धि को रोकना आवश्यक नहीं है, बल्कि ऐसे झटकों को व्यापक अर्थव्यवस्था में स्थायी रूप से समाहित होने से रोकना है।
अस्थायी आपूर्ति झटका → प्रबंधनीय
लगातार व्यापक महंगाई → मौद्रिक नीति की चिंता
मजबूत विकास से नीति के लिए अधिक गुंजाइश
पिछली नीति बैठक के बाद एक प्रमुख बदलाव मजबूत आर्थिक विकास परिदृश्य रहा है।
आरबीआई ने वित्त वर्ष के लिए जीडीपी वृद्धि अनुमान 6.7% से बढ़ाकर 7.1% कर दिया, जबकि अप्रैल-जून में आर्थिक वृद्धि 7.8% रही।
मजबूत विकास केंद्रीय बैंक को मौद्रिक नीति सख्त करने की अधिक गुंजाइश देता है क्योंकि अर्थव्यवस्था ऊँची उधारी लागत को सहन करने की बेहतर स्थिति में हो सकती है।
हालाँकि एमपीसी ने तत्काल माँग-जनित महंगाई के सीमित साक्ष्य की ओर भी संकेत किया, जबकि मजबूत मुद्रा और ऋण वृद्धि भविष्य में जोखिम पैदा कर सकती है।
वैश्विक मौद्रिक सख्ती से बाहरी दबाव में बढ़ोत्तरी
अमेरिकी फेडरल रिजर्व, यूरोपीय सेंट्रल बैंक, बैंक ऑफ जापान और रिजर्व बैंक ऑफ ऑस्ट्रेलिया सहित कई प्रमुख केंद्रीय बैंकों ने भी ब्याज दरें बढ़ाई हैं।
आरबीआई विदेशी केंद्रीय बैंकों का यांत्रिक रूप से अनुसरण नहीं करता; उसका दायित्व घरेलू महंगाई और विकास पर केंद्रित रहता है।
हालाँकि वैश्विक दरों में बदलाव भारत को इस प्रकार प्रभावित कर सकता है:
वैश्विक ब्याज दरें ↑ → पूंजी प्रवाह की स्थितियाँ → बॉन्ड यील्ड और विनिमय दर → आयातित महंगाई और घरेलू वित्तीय स्थितियाँ
इससे अंतरराष्ट्रीय मौद्रिक परिस्थितियाँ प्रासंगिक बन जाती हैं, भले ही वे आरबीआई के निर्णयों की प्राथमिक चालक न हों।
आपूर्ति-पक्ष के जोखिम बरकरार
कमजोर वर्षा, एल नीनो और ऊँची ऊर्जा कीमतें आपूर्ति-पक्ष की महंगाई के जोखिम बनाए रखती हैं।
ऊँची कच्चे तेल और खाना पकाने के ईंधन की कीमतें परिवहन, रेस्तराँ और अन्य व्यवसायों जैसी सेवाओं तक भी फैल सकती हैं।
इसलिए व्यापक चिंता है:
आपूर्ति झटका → लागत का स्थानांतरण → व्यापक महंगाई → ऊँची महंगाई अपेक्षाएँ
एक बार अपेक्षाएँ गहराई से स्थापित हो जाएँ तो मूल्य स्थिरता बहाल करने के लिए बाद में अधिक कठोर मौद्रिक सख्ती की आवश्यकता पड़ सकती है।
कैलिब्रेटेड टाइटनिंग का नीतिगत महत्त्व
नीतिगत रुख में बदलाव परिवारों, व्यवसायों और वित्तीय बाजारों के लिए फॉरवर्ड गाइडेंस का कार्य करता है।
यह संकेत देता है कि जब तक महंगाई का परिदृश्य उल्लेखनीय रूप से नहीं सुधरता, निकट भविष्य में ब्याज दरों में कटौती की संभावना कम है।
हालाँकि कैलिब्रेटेड टाइटनिंग का अर्थ दर बढ़ोतरी की पहले से तय श्रृंखला नहीं है।
इसे बेहतर रूप में इस प्रकार व्यक्त किया जा सकता है:
सख्ती की ओर झुकाव + आँकड़ों का निरंतर आकलन + विराम देने का लचीलापन
मूल नीतिगत सीख
अक्टूबर की नीतिगत दिशा में बदलाव आरबीआई की इस चिंता को दर्शाता है कि हालिया हेडलाइन आँकड़ों में बहुत बड़ा परिवर्तन न होने के बावजूद महंगाई अधिक लगातार और व्यापक हो सकती है।
केंद्रीय नीतिगत चुनौती है:
मूल्य स्थिरता ↔ विकास स्थिरता
एक विश्वसनीय मौद्रिक नीति ढाँचे को महंगाई अपेक्षाओं के अस्थिर होने से पहले प्रतिक्रिया देनी चाहिए, साथ ही उपभोग, निवेश और विकास को अनावश्यक क्षति से भी बचाना चाहिए।
संभावित मुख्य परीक्षा प्रश्न
“केंद्रीय बैंक की चुनौती केवल वर्तमान महंगाई पर प्रतिक्रिया देना नहीं, बल्कि अस्थायी आपूर्ति झटकों को व्यापक और लगातार महंगाई में बदलने से रोकना भी है।” भारत के लचीले महंगाई लक्ष्यीकरण ढाँचे के संदर्भ में चर्चा कीजिए।
प्रारंभिक परीक्षा अभ्यास
प्रश्न 1
भारत के मौद्रिक नीति ढाँचे के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- मौद्रिक नीति समिति (एमपीसी) उपभोक्ता मूल्य सूचकांक द्वारा मापी गई महंगाई को लक्षित करती है।
- महंगाई लक्ष्य 4% है, जिसमें 2% से 6% की सहनशीलता सीमा है।
- मौद्रिक नीति समिति में मत बराबर होने की स्थिति में आरबीआई गवर्नर के पास निर्णायक मत होता है।
- थोक मूल्य सूचकांक एमपीसी द्वारा उपयोग किया जाने वाला औपचारिक महंगाई लक्ष्य है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1 और 2
B. केवल 1, 2 और 3
C. केवल 2, 3 और 4
D. 1, 2, 3 और 4
उत्तर: B
व्याख्या: भारत का लचीला महंगाई लक्ष्यीकरण ढाँचा डब्ल्यूपीआई नहीं, बल्कि सीपीआई महंगाई का उपयोग करता है। लक्ष्य 2-6% की सहनशीलता सीमा के भीतर 4% है और एमपीसी में मत बराबर होने पर आरबीआई गवर्नर के पास निर्णायक मत होता है।
प्रश्न 2
मौद्रिक नीति संचरण के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- रेपो दर में वृद्धि सामान्यतः अर्थव्यवस्था में उधारी लागत बढ़ाने की प्रवृत्ति रखती है।
- मौद्रिक नीति में बदलाव समय अंतराल के बाद महंगाई और उत्पादन को प्रभावित कर सकते हैं।
- अधिक रेपो दर आपूर्ति की कमी के दौरान सीधे कृषि उत्पादन बढ़ा सकती है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 2
C. केवल 2 और 3
D. 1, 2 और 3
उत्तर: B
व्याख्या: रेपो दर में वृद्धि वित्तीय परिस्थितियों को सख्त करती है और सामान्यतः समय अंतराल के साथ प्रभाव डालती है। मौद्रिक नीति सीधे अतिरिक्त खाद्य या अन्य वस्तुओं का उत्पादन को प्रत्यक्षतः प्रभावित नहीं करती है।
More Current Affairs - Daily
- भारत निर्वाचन आयोग: संवैधानिक संरचना और तीन सदस्यीय संस्था का विकास 12 अक्ट 2026
- लोकनायक जयप्रकाश नारायण: संपूर्ण क्रांति और लोकतंत्र में योगदान 12 अक्ट 2026
- रूस-यूक्रेन युद्ध में भारत की पहल: काला सागर से रणनीतिक स्वायत्तता तक 12 अक्ट 2026
- जयप्रकाश नारायण: संपूर्ण क्रांति के जनक और लोकतंत्र के प्रहरी 12 अक्ट 2026