
RBI का ₹1 लाख करोड़ लिक्विडिटी ड्रेन: शॉर्ट-टर्म बॉन्ड पर सबसे ज्यादा दबाव क्यों?
RBI ने अतिरिक्त बैंकिंग लिक्विडिटी को सोखने के लिए ₹1 लाख करोड़ के सरकारी बॉन्ड बेचने की योजना बनाई है। इससे विशेष रूप से शॉर्ट और मीडियम-टर्म बॉन्ड यील्ड पर दबाव बढ़ा है।
आरबीआई का ₹1 लाख करोड़ तरलता अवशोषण: अल्पावधि बॉन्ड पर सबसे अधिक दबाव क्यों?
विवरण
भारतीय रिज़र्व बैंक ने बैंकिंग प्रणाली की अतिरिक्त तरलता को सोखने के लिए ₹1 लाख करोड़ की सरकारी प्रतिभूतियाँ बेचने की योजना बनाई है। इससे विशेष रूप से अल्प और मध्यम अवधि के बॉन्ड प्रतिफल पर दबाव बढ़ा है।
टैग
भारतीय रिज़र्व बैंक, खुले बाजार परिचालन, तरलता प्रबंधन, सरकारी प्रतिभूतियाँ, बॉन्ड प्रतिफल, प्रतिफल वक्र, मौद्रिक नीति, मुद्रास्फीति, रुपया, निर्जीवीकरण, सामान्य अध्ययन प्रश्नपत्र III, बैंकिंग, भारतीय अर्थव्यवस्था
आरबीआई का ₹1 लाख करोड़ तरलता अवशोषण: अल्पावधि बॉन्ड पर सबसे अधिक दबाव क्यों?
पाठ्यक्रम मानचित्रण: सामान्य अध्ययन प्रश्नपत्र III — भारतीय अर्थव्यवस्था; मौद्रिक नीति; बैंकिंग; सरकारी प्रतिभूतियाँ; मुद्रास्फीति; विनिमय दर।
स्रोत एवं तिथि: बिज़नेस टुडे, 15 सितंबर 2026। रिपोर्ट के अनुसार भारतीय रिज़र्व बैंक ने सरकारी प्रतिभूतियों की बिक्री के माध्यम से ₹1 लाख करोड़ की तरलता सोखने की योजना बनाई है और घोषणा के बाद पाँच-वर्षीय बॉन्ड प्रतिफल में तीव्र वृद्धि हुई।
आरबीआई तरलता क्यों कम कर रहा है?
भारतीय रिज़र्व बैंक बैंकिंग प्रणाली में मौजूद ₹1 लाख करोड़ की अतिरिक्त तरलता को सरकारी प्रतिभूतियों की बिक्री के माध्यम से सोखने की योजना बना रहा है। यह प्रक्रिया 17 सितंबर 2026 से तीन चरणों में शुरू होनी है।
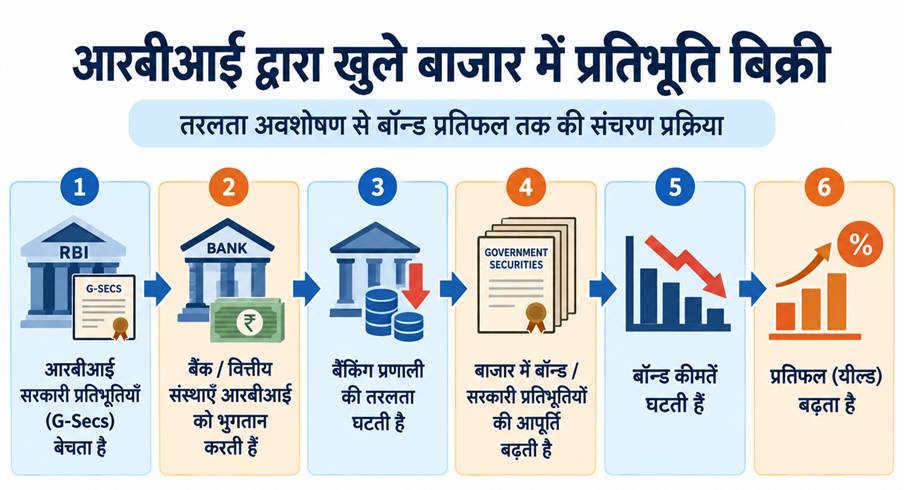
इसकी मूल प्रक्रिया है:
आरबीआई सरकारी प्रतिभूतियाँ बेचता है → बैंक और वित्तीय संस्थान आरबीआई को भुगतान करते हैं → बैंकिंग प्रणाली से धन बाहर जाता है → तरलता घटती है
इसे खुले बाजार परिचालन के तहत बिक्री कहा जाता है।
आरबीआई की कार्रवाई | तरलता पर प्रभाव |
सरकारी प्रतिभूतियों की खरीद | तरलता बढ़ती है |
सरकारी प्रतिभूतियों की बिक्री | तरलता घटती है |
एक महत्त्वपूर्ण अंतर यह है कि सरकारी प्रतिभूतियों की ऐसी बिक्री का अर्थ अनिवार्य रूप से सरकार द्वारा नया ऋण लेना नहीं है। आरबीआई अपने तुलन-पत्र में पहले से मौजूद प्रतिभूतियाँ भी बेच सकता है।
अतिरिक्त तरलता कैसे बनी?
हाल के विदेशी मुद्रा प्रवाह से बैंकिंग प्रणाली में रुपये की तरलता बढ़ी।
जब आरबीआई विदेशी मुद्रा खरीदता है:
आरबीआई विदेशी मुद्रा खरीदता है → रुपये जारी करता है → घरेलू तरलता बढ़ती है
बिज़नेस टुडे के अनुसार सितंबर 2026 के प्रारंभ में बैंकिंग प्रणाली में अधिशेष तरलता लगभग ₹11.6 लाख करोड़ थी।
यदि बाद में आरबीआई परिसंपत्तियाँ बेचकर इस अतिरिक्त रुपये की तरलता के एक हिस्से को वापस सोखता है, तो यह प्रक्रिया विदेशी मुद्रा हस्तक्षेप से उत्पन्न घरेलू तरलता प्रभाव को संतुलित करके निर्जीवीकरण-सदृश कार्य करती है।
बॉन्ड प्रतिफल क्यों बढ़ रहे हैं?
यहाँ दो प्रभाव एक-दूसरे को मजबूत करते हैं।
आपूर्ति प्रभाव:
बॉन्ड की आपूर्ति ↑ → बॉन्ड का मूल्य ↓ → बॉन्ड प्रतिफल ↑
तरलता प्रभाव:
प्रणालीगत तरलता ↓ → धन की उपलब्धता अपेक्षाकृत कम → बाजार ब्याज दरों पर ऊपर की ओर दबाव
इसलिए बॉन्ड बाजार का मूल नियम है:
बॉन्ड का मूल्य और बॉन्ड प्रतिफल सामान्यतः विपरीत दिशाओं में चलते हैं।
इसका प्रभाव अल्प और मध्यम अवधि की प्रतिभूतियों पर अधिक पड़ा है, क्योंकि आरबीआई की बिक्री में उपलब्ध कराई जा रही प्रतिभूतियों का बड़ा हिस्सा 3–6 वर्ष की परिपक्वता अवधि में केंद्रित है।
रिपोर्ट के अनुसार पाँच-वर्षीय बॉन्ड प्रतिफल में लगभग 22 आधार अंक तक की वृद्धि दर्ज की गई।
प्रतिफल वक्र और अल्पावधि छोर
प्रतिफल वक्र समान प्रकार के बॉन्डों की अलग-अलग परिपक्वता अवधियों के प्रतिफल को दर्शाता है।
यदि अल्प या मध्यम अवधि के बॉन्ड प्रतिफल दीर्घावधि प्रतिफल की तुलना में अधिक तेजी से बढ़ते हैं, तो प्रतिफल वक्र समतल हो सकता है।
यूपीएससी सावधानी: प्रतिफल वक्र के समतल होने के लिए यह आवश्यक नहीं कि दीर्घावधि बॉन्ड प्रतिफल घटें। ऐसा तब भी हो सकता है जब अल्पावधि प्रतिफल अधिक तेजी से बढ़ें।
अन्य दबाव भी क्यों महत्त्वपूर्ण हैं?
आरबीआई की कार्रवाई ऐसे समय हो रही है जब कई अन्य कारक भी बॉन्ड प्रतिफल को ऊपर की ओर धकेल रहे हैं।
सरकारी उधारी: केंद्र और राज्यों की अधिक उधारी से सरकारी प्रतिभूतियों की आपूर्ति बढ़ती है। स्रोत के अनुसार अगले छह महीनों में केंद्र सरकार की लगभग ₹8 लाख करोड़ की उधारी निर्धारित थी।
मुद्रास्फीति: अपेक्षित मुद्रास्फीति बढ़ने पर निश्चित कूपन भुगतान का वास्तविक मूल्य घटता है, इसलिए निवेशक अधिक नाममात्र प्रतिफल की मांग करते हैं।
कच्चा तेल: तेल आयातक अर्थव्यवस्था के लिए कच्चे तेल की ऊँची कीमतें मुद्रास्फीति और बाह्य क्षेत्र के दबाव को बढ़ा सकती हैं।
रुपये की कमजोरी: मुद्रा का अवमूल्यन आयातित मुद्रास्फीति की आशंकाओं को और बढ़ा सकता है। रिपोर्ट के अनुसार 15 सितंबर को रुपया लगभग ₹95.96 प्रति अमेरिकी डॉलर पर बंद हुआ।
खुले बाजार बिक्री और रेपो दर वृद्धि में अंतर
साधन | प्रमुख माध्यम |
रेपो दर में वृद्धि | केंद्रीय बैंक से मिलने वाली अल्पकालिक तरलता की कीमत बढ़ाती है |
खुले बाजार में प्रतिभूति बिक्री | तरलता की मात्रा घटाती है और बाजार में बॉन्ड की आपूर्ति बढ़ाती है |
आरबीआई नीतिगत रेपो दर सीधे निर्धारित करता है, जबकि सरकारी प्रतिभूतियों का प्रतिफल बाजार द्वारा निर्धारित होता है।
अर्थव्यवस्था के लिए इसका महत्त्व
सरकारी प्रतिभूतियों के प्रतिफल अर्थव्यवस्था में महत्त्वपूर्ण मानक ब्याज दरों की भूमिका निभाते हैं।
सरकारी प्रतिभूतियों का प्रतिफल ↑ → सरकार की उधारी लागत ↑ → कंपनियों और बैंकों की वित्तपोषण लागत बढ़ सकती है → अर्थव्यवस्था में पूँजी की समग्र लागत बढ़ सकती है
इसलिए आरबीआई के सामने संतुलन की चुनौती है। अत्यधिक तरलता मौद्रिक नीति के प्रभावी संचरण को कमजोर कर सकती है और मुद्रास्फीति दबाव बढ़ा सकती है, जबकि अत्यधिक आक्रामक तरलता अवशोषण उधारी लागत और बाजार अस्थिरता बढ़ा सकता है।
⚠️ यूपीएससी सावधानी / परीक्षक का संभावित भ्रम-बिंदु
खुले बाजार में प्रतिभूति बिक्री ≠ सरकार की नई उधारी
बॉन्ड मूल्य ↑ → प्रतिफल ↓, और इसका उलटा भी सही है।
आरबीआई द्वारा डॉलर खरीदने पर सामान्यतः रुपये की तरलता बढ़ती है; डॉलर बेचने पर सामान्यतः रुपये की तरलता घटती है।
तरलता प्रबंधन और नीतिगत ब्याज दर में परिवर्तन परस्पर संबंधित, लेकिन अलग-अलग मौद्रिक नीति साधन हैं।
उच्च-उपयोगी प्रारंभिक परीक्षा तथ्य-संग्रह
अवधारणा | याद रखें |
खुले बाजार में प्रतिभूति बिक्री | तरलता सोखती है |
खुले बाजार में प्रतिभूति खरीद | तरलता बढ़ाती है |
बॉन्ड मूल्य बनाम प्रतिफल | विपरीत संबंध |
निर्जीवीकरण | विदेशी मुद्रा हस्तक्षेप के तरलता प्रभाव को संतुलित करना |
आरबीआई डॉलर खरीदता है | रुपये की तरलता सामान्यतः बढ़ती है |
आरबीआई डॉलर बेचता है | रुपये की तरलता सामान्यतः घटती है |
वर्तमान प्रतिभूति बिक्री कार्यक्रम | ₹1 लाख करोड़ |
उपभोक्ता मूल्य सूचकांक मुद्रास्फीति लक्ष्य | 4 प्रतिशत, ±2 प्रतिशत सहनशीलता सीमा के साथ |
मुख्य परीक्षा उत्तर-लेखन मूल्यवर्धन
सूक्ष्म आयाम:
तरलता प्रबंधन | बॉन्ड बाजार संचरण | मुद्रास्फीति अपेक्षाएँ | विदेशी मुद्रा हस्तक्षेप
प्रमुख शब्द:
खुले बाजार परिचालन, सरकारी प्रतिभूतियाँ, तरलता अवशोषण, निर्जीवीकरण, बॉन्ड प्रतिफल, प्रतिफल वक्र, मौद्रिक संचरण, मुद्रास्फीति अपेक्षाएँ
संभावित मुख्य परीक्षा प्रश्न
“प्रभावी मौद्रिक नीति संचरण के लिए तरलता प्रबंधन अत्यंत महत्त्वपूर्ण है।” समझाइए कि खुले बाजार परिचालन बैंकिंग प्रणाली की तरलता, सरकारी बॉन्ड प्रतिफल और व्यापक वित्तीय परिस्थितियों को किस प्रकार प्रभावित करते हैं।
प्रारंभिक परीक्षा अभ्यास
प्रश्न 1
खुले बाजार परिचालन के संबंध में निम्नलिखित कथनों पर विचार कीजिए:
- आरबीआई द्वारा खुले बाजार में प्रतिभूतियों की बिक्री सामान्यतः बैंकिंग प्रणाली की तरलता को सोखती है।
- आरबीआई द्वारा खुले बाजार में प्रतिभूतियों की बिक्री अनिवार्य रूप से केंद्र सरकार की नई उधारी होती है।
- किसी मौजूदा सरकारी बॉन्ड की बाजार आपूर्ति में वृद्धि उसके प्रतिफल पर ऊपर की ओर दबाव डाल सकती है।
उपर्युक्त में से कौन-से कथन सही हैं?
क. केवल 1
ख. केवल 1 और 3
ग. केवल 2 और 3
घ. 1, 2 और 3
सही उत्तर: ख
व्याख्या: कथन 1 और 3 सही हैं। आरबीआई अपने पोर्टफोलियो में पहले से मौजूद सरकारी प्रतिभूतियाँ बेच सकता है; इसका अर्थ अनिवार्य रूप से सरकार द्वारा नई उधारी लेना नहीं है।
भ्रम-बिंदु: आरबीआई द्वारा मौजूदा सरकारी प्रतिभूति की बिक्री ≠ सरकार द्वारा नई प्रतिभूति जारी करना।
प्रश्न 2
निम्नलिखित कथनों पर विचार कीजिए:
- आरबीआई द्वारा अमेरिकी डॉलर की खरीद बैंकिंग प्रणाली में रुपये की तरलता बढ़ा सकती है।
- निर्जीवीकरण के अंतर्गत इस प्रकार उत्पन्न तरलता को संतुलित करने के लिए सरकारी प्रतिभूतियों की बिक्री की जा सकती है।
- प्रतिफल वक्र के समतल होने के लिए दीर्घावधि बॉन्ड प्रतिफल का घटना अनिवार्य है।
उपर्युक्त में से कौन-से कथन सही हैं?
क. केवल 1
ख. केवल 1 और 2
ग. केवल 2 और 3
घ. 1, 2 और 3
सही उत्तर: ख
व्याख्या: कथन 1 और 2 सही हैं। प्रतिफल वक्र तब भी समतल हो सकता है जब दीर्घावधि प्रतिफल अपरिवर्तित रहें या बढ़ें, बशर्ते अल्पावधि प्रतिफल उनसे अधिक तेजी से बढ़ें।
भ्रम-बिंदु: प्रतिफल वक्र का समतल होना प्रतिफल-अंतर में बदलाव को दर्शाता है; इसका अर्थ यह नहीं कि दीर्घावधि प्रतिफल का घटना अनिवार्य है।
PRELIMS IN FOCUS
More Current Affairs - Daily
- भारत निर्वाचन आयोग: संवैधानिक संरचना और तीन सदस्यीय संस्था का विकास 12 अक्ट 2026
- लोकनायक जयप्रकाश नारायण: संपूर्ण क्रांति और लोकतंत्र में योगदान 12 अक्ट 2026
- रूस-यूक्रेन युद्ध में भारत की पहल: काला सागर से रणनीतिक स्वायत्तता तक 12 अक्ट 2026
- जयप्रकाश नारायण: संपूर्ण क्रांति के जनक और लोकतंत्र के प्रहरी 12 अक्ट 2026