
भारत में राजनीतिक दलों का वित्तपोषण: RUPP, कर छूट और पारदर्शिता का संकट
भारत में राजनीतिक दल पंजीकरण, चुनावी मान्यता, चंदा स्वीकार करने और कर छूट से जुड़े अलग-अलग कानूनी ढाँचों के तहत कार्य करते हैं, लेकिन RUPP और बड़े राजनीतिक चंदे से जुड़ी पारदर्शिता एवं अनुपालन की कमियाँ लगातार चिंता का विषय हैं।
भारत में राजनीतिक दलों का वित्तपोषण: आरयूपीपी, कर छूट और पारदर्शिता का संकट
पाठ्यक्रम मानचित्रण: सामान्य अध्ययन प्रश्नपत्र II — जनप्रतिनिधित्व अधिनियम, निर्वाचन आयोग, चुनाव सुधार, पारदर्शिता और लोकतांत्रिक संस्थाएँ; सामान्य अध्ययन प्रश्नपत्र IV — सार्वजनिक जीवन में सत्यनिष्ठा और जवाबदेही।
स्रोत एवं तिथि: द हिंदू में पूर्व निर्वाचन आयुक्त अशोक लवासा का विचार लेख, 25 सितंबर 2026; साथ में निर्वाचन आयोग, सुप्रीम कोर्ट, आयकर विभाग और एसोसिएशन फॉर डेमोक्रेटिक रिफॉर्म्स से संबंधित सामग्री।
राजनीतिक दलों की फंडिंग फिर चर्चा में क्यों?
हालिया जाँच में गुजरात स्थित छह पंजीकृत गैर-मान्यता प्राप्त राजनीतिक दलों (आरयूपीपी) की वित्तीय गतिविधियों पर सवाल उठे।
इन छह दलों ने वित्त वर्ष 2023-24 में मिलाकर लगभग ₹1,700 करोड़ का चंदा घोषित किया, जबकि उनकी चुनावी गतिविधि बहुत सीमित थी। उपलब्ध रिपोर्टिंग के अनुसार इन दलों ने 2024 के आम चुनाव में कुल मिलाकर केवल 15 उम्मीदवार उतारे और कोई उल्लेखनीय चुनावी सफलता नहीं मिली।
इससे एक व्यापक प्रश्न उठा:
क्या कोई राजनीतिक दल कानूनी रूप से पंजीकृत रहते हुए मुख्यतः एक वित्तीय माध्यम की तरह कार्य कर सकता है, जबकि उसकी वास्तविक चुनावी गतिविधि अत्यंत सीमित हो?
यही प्रश्न राजनीतिक वित्त में पारदर्शिता, कर-लाभ और नियामकीय निगरानी को फिर केंद्र में लाता है।
गैर-मान्यता प्राप्त राजनीतिक दलों (आरयूपीपी) क्या है?
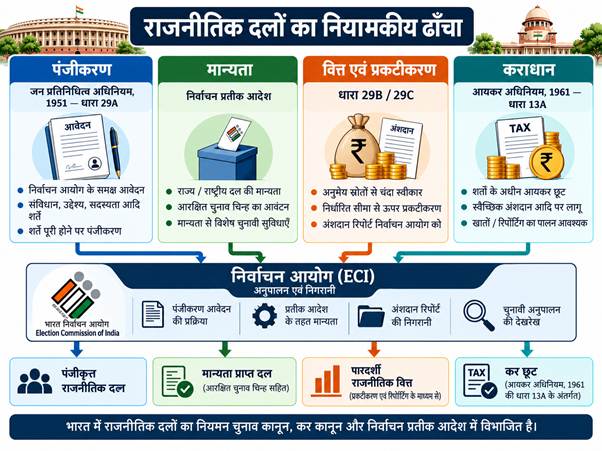
भारत में राजनीतिक दल जनप्रतिनिधित्व अधिनियम, 1951 की धारा 29A के तहत निर्वाचन आयोग के पास पंजीकृत होते हैं। निर्वाचन आयोग आज भी नई राजनीतिक पार्टियों के पंजीकरण के लिए इसी धारा के तहत प्रक्रिया संचालित करता है।
पंजीकरण के बाद किसी दल की स्थिति दो प्रकार की हो सकती है:
- पंजीकृत और राष्ट्रीय या राज्य दल के रूप में मान्यता प्राप्त,
- पंजीकृत लेकिन गैर-मान्यता प्राप्त।
दूसरी श्रेणी को कहा जाता है:
पंजीकृत गैर-मान्यता प्राप्त राजनीतिक दल — आरयूपीपी
इन दलों के लिए सबसे महत्त्वपूर्ण अवधारणात्मक अंतर है:
पंजीकरण ≠ मान्यता
किसी दल का निर्वाचन आयोग के पास पंजीकृत होना यह नहीं दर्शाता कि वह राष्ट्रीय या राज्य दल के रूप में मान्यता प्राप्त भी है।
राजनीतिक दल की मान्यता कैसे मिलती है?
किसी दल को राष्ट्रीय या राज्य दल की मान्यता उसके चुनावी प्रदर्शन से संबंधित मानदंडों के आधार पर मिलती है।
यह व्यवस्था निर्वाचन प्रतीक (आरक्षण और आवंटन) आदेश, 1968 से जुड़ी है।
इसलिए:
धारा 29A → पंजीकरण
जबकि:
निर्वाचन प्रतीक आदेश → चुनावी प्रदर्शन के आधार पर मान्यता
निर्वाचन आयोग पंजीकरण और मान्यता से संबंधित प्रक्रियाओं को अलग-अलग श्रेणियों में संचालित करता है।
आरयूपीपी पर विशेष निगरानी क्यों है?
आरयूपीपी अपने-आप अवैध या संदिग्ध दल नहीं होते।
लेकिन जब किसी दल में यह स्थिति दिखाई दे:
बहुत बड़ा राजनीतिक चंदा + बहुत सीमित चुनावी गतिविधि + कमजोर वित्तीय प्रकटीकरण
तो नियामकीय प्रश्न उठते हैं।
एसोसिएशन फॉर डेमोक्रेटिक रिफॉर्म्स के विश्लेषण में वित्त वर्ष 2022-23 के लिए कुल 2,764 आरयूपीपी में केवल 739, अर्थात लगभग 26.7 प्रतिशत दलों के ही संबंधित वित्तीय अभिलेख विश्लेषण के लिए उपलब्ध थे।
इसी अध्ययन के अनुसार वित्त वर्ष 2022-23 में आरयूपीपी की घोषित आय में पिछले वर्ष की तुलना में 223 प्रतिशत वृद्धि हुई।
इससे मुख्य चुनौती सामने आती है:
पंजीकरण उपलब्ध है, लेकिन वित्तीय पारदर्शिता और अनुपालन समान रूप से मजबूत नहीं है।
क्या निर्वाचन आयोग किसी राजनीतिक दल का पंजीकरण रद्द कर सकता है?
यह एक महत्त्वपूर्ण संवैधानिक और वैधानिक प्रश्न है।
सुप्रीम कोर्ट ने इंडियन नेशनल कांग्रेस (आई) बनाम इंस्टीट्यूट ऑफ सोशल वेलफेयर, 2002 में कहा कि जनप्रतिनिधित्व अधिनियम की धारा 29A के तहत पंजीकृत राजनीतिक दल को केवल बाद में उसके दायित्वों के उल्लंघन के आधार पर अपंजीकृत करने की निर्वाचन आयोग के पास कोई सामान्य, व्यापक शक्ति नहीं है।
न्यायालय ने सीमित परिस्थितियों को अलग माना, जैसे:
- पंजीकरण धोखाधड़ी से प्राप्त किया गया हो,
- दल ने अपने संविधान में ऐसा मूल परिवर्तन कर दिया हो जिससे पंजीकरण का आधार ही समाप्त हो जाए,
- ऐसी स्थिति उत्पन्न हो जिसमें विस्तृत तथ्यात्मक जाँच आवश्यक न हो।
इसलिए:
निर्वाचन आयोग के पास पंजीकरण की शक्ति है, लेकिन सामान्य अपंजीकरण की असीमित शक्ति नहीं।
सूची से हटाना और अपंजीकरण एक ही बात नहीं हैं
निर्वाचन आयोग ने 2025 में कई आरयूपीपी को अपनी सूची से हटाने की कार्रवाई की।
9 अगस्त 2025 के आयोग के आदेश में 334 आरयूपीपी को सूची से हटाया गया था। आयोग ने बताया कि जाँच और कारण बताओ प्रक्रिया के बाद इन दलों को अनुपालन न करने वाला पाया गया।
लेकिन इस प्रकार की प्रशासनिक डीलिस्टिंग को सुप्रीम कोर्ट द्वारा वर्णित सामान्य वैधानिक डीरजिस्ट्रेशन शक्ति के समान नहीं समझना चाहिए।
राजनीतिक दल चंदा किस कानून के तहत स्वीकार करते हैं?
जनप्रतिनिधित्व अधिनियम, 1951 की धारा 29B राजनीतिक दलों द्वारा योगदान स्वीकार करने से संबंधित है।
धारा 29C राजनीतिक दलों के कुछ योगदानों की रिपोर्टिंग और प्रकटीकरण व्यवस्था से जुड़ी है।
इसलिए राजनीतिक वित्त के प्रमुख कानूनी स्तरों को इस प्रकार समझा जा सकता है:
धारा 29A → पंजीकरण
धारा 29B → योगदान स्वीकार करना
धारा 29C → योगदान संबंधी प्रकटीकरण
राजनीतिक दलों को कर छूट कैसे मिलती है?
राजनीतिक दलों को आयकर अधिनियम की धारा 13A के तहत निर्धारित शर्तों के अधीन विशेष कर उपचार प्राप्त हो सकता है।
यह छूट स्वतः या बिना शर्त नहीं होती।
आयकर विभाग के अनुसार धारा 13A का लाभ पाने के लिए दल को संबंधित वैधानिक शर्तों का पालन करना होता है, जिनमें लेखा-अभिलेख और आयकर विवरण समय पर दाखिल करने जैसी आवश्यकताएँ शामिल हैं।
इसलिए:
राजनीतिक दल का पंजीकरण ≠ स्वतः असीमित कर छूट
कर लाभ अनुपालन से जुड़ा है।
कर छूट राजनीतिक पारदर्शिता का प्रश्न क्यों बनती है?
जब राजनीतिक दलों को कर संबंधी रियायत मिलती है, तो उसका एक सार्वजनिक वित्तीय आयाम भी होता है।
कर छूट का अर्थ है कि सरकार संभावित कर राजस्व का कुछ हिस्सा प्राप्त नहीं करती।
इसलिए राजनीतिक दलों के लिए वित्तीय प्रकटीकरण की माँग का आधार केवल चुनावी नैतिकता नहीं, बल्कि:
सार्वजनिक राजस्व + लोकतांत्रिक जवाबदेही
दोनों हैं।
यदि कोई दल बड़े चंदे प्राप्त करता है, सीमित चुनावी गतिविधि करता है और फिर भी कर-संबंधी लाभ पाता है, तो प्रश्न उठता है कि क्या उसके वित्तीय अभिलेख और वास्तविक राजनीतिक गतिविधि पर्याप्त रूप से जाँची जा रही है।
दानदाताओं को भी कर लाभ मिल सकता है
राजनीतिक वित्त में केवल दल को मिलने वाली कर छूट महत्त्वपूर्ण नहीं है।
आयकर अधिनियम की धारा 80GGC के तहत पात्र व्यक्ति राजनीतिक दल या चुनावी न्यास को गैर-नकद योगदान पर निर्धारित शर्तों के अधीन कटौती का दावा कर सकते हैं।
इससे राजनीतिक चंदा व्यवस्था में दोहरा सार्वजनिक हित जुड़ता है:
दल का कर उपचार + दानदाता का कर उपचार
इस कारण बड़े राजनीतिक चंदे की पारदर्शिता और अधिक महत्त्वपूर्ण हो जाती है।
चुनावी बॉन्ड व्यवस्था में क्या बदलाव आया?
2024 में सुप्रीम कोर्ट ने एसोसिएशन फॉर डेमोक्रेटिक रिफॉर्म्स बनाम भारत संघ मामले में चुनावी बॉन्ड योजना और उससे जुड़े गुमनाम राजनीतिक वित्तपोषण को सक्षम करने वाले प्रमुख कानूनी संशोधनों को असंवैधानिक घोषित कर दिया।
न्यायालय ने कहा कि राजनीतिक वित्त की जानकारी का गैर-प्रकटीकरण नागरिकों के अनुच्छेद 19(1)(a) के तहत सूचना के अधिकार का उल्लंघन करता है।
न्यायालय ने यह भी माना कि असीमित कॉरपोरेट राजनीतिक योगदान को अनुमति देने वाला संशोधन मनमाना था।
निर्णय से निकला व्यापक सिद्धांत है:
राजनीतिक वित्त की जानकारी → मतदाता की सूचित लोकतांत्रिक पसंद से जुड़ी है
मतदाता को राजनीतिक चंदे की जानकारी क्यों चाहिए?
राजनीतिक दल:
- उम्मीदवार चुनते हैं,
- चुनावी घोषणापत्र बनाते हैं,
- सरकार बनाते हैं,
- विधायी व्यवहार को प्रभावित करते हैं,
- सार्वजनिक नीति को आकार देते हैं।
इसलिए किसी दल को कौन वित्तपोषित करता है, यह केवल निजी वित्तीय संबंध नहीं है।
सुप्रीम कोर्ट ने चुनावी बॉन्ड मामले में इस बात पर बल दिया कि राजनीतिक वित्त की जानकारी एक सूचित मतदाता के लिए आवश्यक हो सकती है।
इसका लोकतांत्रिक तर्क है:
चंदे की जानकारी → संभावित आर्थिक प्रभाव की जानकारी → मतदाता का सूचित निर्णय
भारत का राजनीतिक-वित्त ढाँचा क्यों जटिल है?
भारत में राजनीतिक वित्त एक ही कानून द्वारा नियंत्रित नहीं होता।
यह कई परतों में बँटा है:
निर्वाचन आयोग में पंजीकरण + प्रतीक आदेश के तहत मान्यता + जनप्रतिनिधित्व अधिनियम के तहत योगदान + आयकर कानून के तहत कर छूट + लेखा-परीक्षण + चुनावी व्यय प्रकटीकरण
यही विखंडन नियामकीय समन्वय को कठिन बना सकता है।
एक संस्था किसी पार्टी का पंजीकरण देखती है, दूसरी कर-अनुपालन, जबकि चुनावी व्यय और योगदान का प्रकटीकरण अलग-अलग व्यवस्था से जुड़ा हो सकता है।
प्रमुख नियामकीय कमियाँ
राजनीतिक वित्त व्यवस्था में कई प्रकार की चिंताएँ सामने आती हैं:
- अनेक आरयूपीपी में वित्तीय प्रकटीकरण कमजोर,
- जमा खातों की सीमित सार्वजनिक जाँच,
- निष्क्रिय दलों के लिए सामान्य अपंजीकरण शक्ति का अभाव,
- राजनीतिक दलों के कुल चुनावी खर्च पर व्यापक सीमा का अभाव,
- बहुत बड़े दान और बहुत छोटी चुनावी उपस्थिति के बीच असंगति का पता लगाना कठिन।
इनमें से अंतिम समस्या विशेष रूप से आरयूपीपी के संदर्भ में उभरती है।
यदि कोई दल बहुत कम चुनाव लड़ता है लेकिन अत्यधिक धन प्राप्त करता है, तो नियामकों को उसके:
चंदे का स्रोत + खर्च का उद्देश्य + वास्तविक राजनीतिक गतिविधि
इन तीनों की जाँच करनी पड़ सकती है।
उम्मीदवार व्यय और दल व्यय में अंतर
भारत में चुनावी व्यय से जुड़ा एक महत्त्वपूर्ण अंतर है:
उम्मीदवार के खर्च पर सीमा ≠ राजनीतिक दल के कुल खर्च पर समान व्यापक सीमा
यानी उम्मीदवारों के चुनाव खर्च को सीमित किया जा सकता है, लेकिन दल स्तर पर अभियान खर्च की व्यवस्था अलग है।
यह राजनीतिक वित्त सुधार का एक महत्त्वपूर्ण क्षेत्र है क्योंकि आधुनिक चुनावों में:
- विज्ञापन,
- डिजिटल प्रचार,
- यात्रा,
- संगठनात्मक अभियान,
- मीडिया रणनीति
का बहुत बड़ा भाग दल स्तर पर संचालित होता है।
आरयूपीपी क्यों लोकतांत्रिक रूप से प्रासंगिक हैं?
आरयूपीपी चुनावी रूप से छोटे हो सकते हैं, लेकिन उनका कानूनी दर्जा राजनीतिक दल का ही रहता है।
इसका अर्थ है कि वे:
- चंदा प्राप्त कर सकते हैं,
- चुनाव लड़ सकते हैं,
- नियमानुसार कर लाभ प्राप्त कर सकते हैं,
- राजनीतिक वित्त ढाँचे का हिस्सा बने रहते हैं।
इसलिए: कम चुनावी सफलता ≠ कम वित्तीय जवाबदेही
बल्कि कुछ परिस्थितियों में सीमित चुनावी गतिविधि और बड़े वित्तीय प्रवाह का संयोजन अधिक नियामकीय जाँच का कारण बन सकता है।
निर्वाचन आयोग की सीमित शक्ति सुधार को कैसे प्रभावित करती है?
यदि निर्वाचन आयोग के पास सामान्य अपंजीकरण शक्ति नहीं है, तो केवल प्रशासनिक निर्देशों से लगातार निष्क्रिय या गैर-अनुपालक दलों की समस्या पूरी तरह हल करना कठिन हो सकता है।
सुप्रीम कोर्ट के 2002 के निर्णय और बाद के विधि-सुधार विमर्श में यह स्पष्ट किया गया है कि व्यापक अपंजीकरण व्यवस्था के लिए विधायी हस्तक्षेप की आवश्यकता होगी।
इसलिए:
स्वचालित अपंजीकरण का प्रस्ताव = वर्तमान कानून नहीं
इसके लिए संसद द्वारा कानून में संशोधन करना पड़ सकता है।
राजनीतिक वित्त में सुधार के प्रमुख प्रस्ताव
राजनीतिक वित्त को अधिक पारदर्शी बनाने के लिए निम्न सुधारों पर विचार किया जा सकता है:
- मानकीकृत वित्तीय प्रकटीकरण,
- एकीकृत डिजिटल पोर्टल,
- समयबद्ध सार्वजनिक रिपोर्टिंग,
- स्वतंत्र और विश्वसनीय लेखा-परीक्षण,
- आयकर विभाग और निर्वाचन आयोग के बीच बेहतर आँकड़ा-साझाकरण,
- बड़े राजनीतिक चंदों की अधिक स्पष्ट पहचान,
- निष्क्रिय दलों के लिए स्पष्ट वैधानिक अपंजीकरण व्यवस्था,
- दल-स्तरीय चुनावी खर्च के लिए अधिक स्पष्ट नियम।
पंजीकरण, मान्यता और कर छूट को अलग-अलग क्यों समझना चाहिए?
राजनीतिक दलों से जुड़े तीन कानूनी दर्जों को मिलाना अक्सर भ्रम पैदा करता है।
पंजीकरण बताता है कि दल धारा 29A के तहत निर्वाचन आयोग में दर्ज है।
मान्यता बताती है कि दल चुनावी प्रदर्शन के आधार पर राष्ट्रीय या राज्य दल का दर्जा रखता है या नहीं।
कर छूट आयकर अधिनियम की शर्तों से जुड़ी अलग व्यवस्था है।
इसलिए:
पंजीकरण ≠ मान्यता ≠ कर छूट की स्वतः पात्रता
राजनीतिक वित्त लोकतंत्र का केंद्रीय प्रश्न क्यों है?
राजनीतिक दल औपचारिक रूप से गैर-सरकारी संगठन हो सकते हैं, लेकिन वे सार्वजनिक सत्ता प्राप्त करने और चलाने के प्रमुख माध्यम हैं।
इसलिए उनके वित्त को पूरी तरह निजी मामला नहीं माना जा सकता।
राजनीतिक धन का प्रभाव हो सकता है:
- उम्मीदवार चयन पर,
- चुनाव प्रचार पर,
- नीति प्राथमिकताओं पर,
- राजनीतिक पहुँच पर,
- मतदाताओं तक संदेश पहुँचाने की क्षमता पर।
इसलिए मूल लोकतांत्रिक सिद्धांत है:
जो संस्थाएँ सार्वजनिक सत्ता प्राप्त करना चाहती हैं, उनके वित्त में पर्याप्त सार्वजनिक पारदर्शिता आवश्यक है।
संभावित मुख्य परीक्षा प्रश्न
“राजनीतिक दल सार्वजनिक लोकतांत्रिक कार्य करते हैं, इसलिए उनके वित्त को पूर्णतः निजी संगठनात्मक मामला नहीं माना जा सकता।” पंजीकृत गैर-मान्यता प्राप्त राजनीतिक दलों, कर छूट और राजनीतिक वित्त पर हालिया न्यायिक विकास के संदर्भ में चर्चा कीजिए।
प्रारंभिक परीक्षा अभ्यास
प्रश्न 1
भारत में राजनीतिक दलों के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- राजनीतिक दल जनप्रतिनिधित्व अधिनियम, 1951 की धारा 29A के तहत निर्वाचन आयोग में पंजीकृत होते हैं।
- प्रत्येक पंजीकृत राजनीतिक दल स्वतः राष्ट्रीय या राज्य दल के रूप में मान्यता प्राप्त कर लेता है।
- राजनीतिक दलों की मान्यता निर्वाचन प्रतीक (आरक्षण और आवंटन) आदेश, 1968 से संबंधित है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 3
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: B
व्याख्या: कोई दल धारा 29A के तहत पंजीकृत रह सकता है, लेकिन राष्ट्रीय या राज्य दल की मान्यता के मानदंड पूरे न करने पर वह पंजीकृत गैर-मान्यता प्राप्त राजनीतिक दल हो सकता है। मान्यता निर्वाचन प्रतीक आदेश के तहत चुनावी प्रदर्शन से जुड़ी है।
प्रश्न 2
भारत में राजनीतिक दलों के वित्त के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- आयकर अधिनियम की धारा 13A राजनीतिक दलों को निर्धारित शर्तों के अधीन कर संबंधी लाभ प्रदान करती है।
- सुप्रीम कोर्ट ने 2024 में चुनावी बॉन्ड योजना को असंवैधानिक घोषित किया।
- निर्वाचन आयोग के पास वर्तमान कानून के तहत किसी भी निष्क्रिय राजनीतिक दल को अपंजीकृत करने की असीमित सामान्य शक्ति है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 2
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: B
व्याख्या: धारा 13A के तहत राजनीतिक दलों के लिए कर संबंधी लाभ निर्धारित अनुपालन शर्तों से जुड़े हैं। सुप्रीम कोर्ट ने 2024 में चुनावी बॉन्ड योजना और गुमनाम राजनीतिक वित्तपोषण के संबंधित प्रावधानों को असंवैधानिक घोषित किया। निर्वाचन आयोग को धारा 29A के तहत सामान्य और असीमित अपंजीकरण शक्ति प्राप्त नहीं है।
More Current Affairs - Daily
- भारत निर्वाचन आयोग: संवैधानिक संरचना और तीन सदस्यीय संस्था का विकास 12 अक्ट 2026
- लोकनायक जयप्रकाश नारायण: संपूर्ण क्रांति और लोकतंत्र में योगदान 12 अक्ट 2026
- रूस-यूक्रेन युद्ध में भारत की पहल: काला सागर से रणनीतिक स्वायत्तता तक 12 अक्ट 2026
- जयप्रकाश नारायण: संपूर्ण क्रांति के जनक और लोकतंत्र के प्रहरी 12 अक्ट 2026