
नया खनन कानून 2026: खनिज कराधान पर केंद्र और राज्यों के बीच नया विवाद
MMDR Amendment Act, 2026 ने खनिज अधिकारों और खनिज-युक्त भूमि पर राज्यों द्वारा लगाए जाने वाले कुछ करों और उपकरों पर केंद्र द्वारा सीमा तय करने का रास्ता बनाया है, जिससे खनिज-समृद्ध राज्यों ने राजस्व और संघीय स्वायत्तता को लेकर चिंता जताई है।
नया खनन कानून 2026: खनिज कराधान पर केंद्र और राज्यों के बीच नया विवाद
पाठ्यक्रम मानचित्रण: सामान्य अध्ययन प्रश्नपत्र II — केंद्र-राज्य संबंध, राजकोषीय संघवाद और विधायी शक्तियों का विभाजन; सामान्य अध्ययन प्रश्नपत्र III — खनन, प्राकृतिक संसाधन, अवसंरचना और भारतीय अर्थव्यवस्था।
स्रोत एवं तिथि: द इंडियन एक्सप्रेस, 25 सितंबर 2026; साथ में सुप्रीम कोर्ट का 2024 का मिनरल एरिया डेवलपमेंट अथॉरिटी निर्णय और खान एवं खनिज (विकास और विनियमन) अधिनियम में 2026 का संशोधन।
चर्चा में क्यों?
संसद ने अगस्त 2026 में खान एवं खनिज (विकास और विनियमन) संशोधन अधिनियम, 2026 पारित किया।
संशोधन का उद्देश्य खनिज अधिकारों और खनिज-युक्त भूमि पर राज्यों द्वारा लगाए जाने वाले कुछ करों, उपकरों या समान प्रकार के अधिभारों को केंद्र द्वारा निर्धारित शर्तों या सीमाओं के अधीन करना है।
अर्थात:
राज्यों की खनिज कराधान शक्ति → पूर्णतः समाप्त नहीं, लेकिन संसद द्वारा निर्धारित सीमा के अधीन
संशोधन में यह भी प्रावधान है कि इसके लागू होने से पहले लगाए गए ऐसे कुछ करों या उपकरों से संबंधित जो बकाया अभी वसूल नहीं हुए हैं, वे समाप्त हो सकते हैं, जबकि पहले से वसूल की गई राशि वापस नहीं की जाएगी।
समकालीन रिपोर्टों में उद्योग पर ऐसी संभावित बकाया देनदारियों का अनुमान लगभग ₹2 लाख करोड़ बताया गया है, लेकिन इसे अंतिम आधिकारिक देयता नहीं माना जाना चाहिए।
विवाद 2024 के सुप्रीम कोर्ट निर्णय से क्यों जुड़ा है?
2024 में नौ-न्यायाधीशीय संविधान पीठ ने मिनरल एरिया डेवलपमेंट अथॉरिटी बनाम स्टील अथॉरिटी ऑफ इंडिया मामले में 8:1 बहुमत से एक महत्त्वपूर्ण निर्णय दिया।
सुप्रीम कोर्ट ने कहा: रॉयल्टी कर नहीं है।
यह निष्कर्ष महत्त्वपूर्ण था क्योंकि इससे पहले इंडिया सीमेंट लिमिटेड बनाम तमिलनाडु राज्य से निकली एक पुरानी समझ में रॉयल्टी को कर मानने की प्रवृत्ति रही थी।
2024 के निर्णय ने स्पष्ट किया कि रॉयल्टी खनिज निकालने के अधिकार के बदले दिया जाने वाला भुगतान है और इसे कर के समान नहीं माना जा सकता।
राज्यों की कर लगाने की शक्ति कहाँ से आती है?
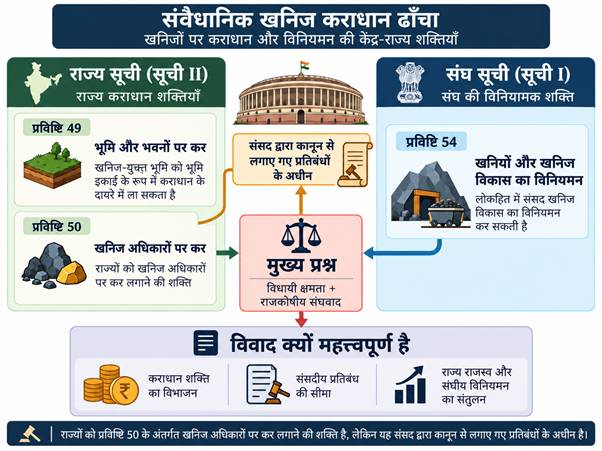
सुप्रीम कोर्ट ने संविधान की राज्य सूची की दो प्रविष्टियों पर विशेष बल दिया।
सूची II की प्रविष्टि 50 — खनिज अधिकारों पर कर
यह राज्यों को खनिज अधिकारों पर कर लगाने की शक्ति देती है।
लेकिन इसमें एक अत्यंत महत्त्वपूर्ण संवैधानिक शर्त है:
यह शक्ति खनिज विकास से संबंधित संसद द्वारा कानून के माध्यम से लगाए गए प्रतिबंधों के अधीन है।
दूसरी ओर:
सूची II की प्रविष्टि 49 — भूमि और भवनों पर कर
राज्य भूमि और भवनों पर कर लगा सकते हैं। उपयुक्त परिस्थितियों में खनिज-युक्त भूमि भी इस कराधान शक्ति के दायरे में आ सकती है।
इसलिए:
प्रविष्टि 49 → खनिज-युक्त भूमि
प्रविष्टि 50 → खनिज अधिकार
दोनों को समान नहीं समझना चाहिए।
सूची I की प्रविष्टि 54
संघ सूची की प्रविष्टि 54 संसद को खानों और खनिज विकास के विनियमन की शक्ति देती है, उस सीमा तक जहाँ संसद सार्वजनिक हित में ऐसे केंद्रीय नियंत्रण को आवश्यक घोषित करती है।
इसका संबंध मुख्य रूप से: खनिज विकास के विनियमन से है।
यह अपने-आप संसद को खनिज अधिकारों पर सामान्य कर लगाने की शक्ति प्रदान करने वाली स्वतंत्र कर-प्रविष्टि नहीं है।
2024 के निर्णय ने क्या बदला?
2024 के निर्णय से पहले यह तर्क दिया जाता था कि खान एवं खनिज (विकास और विनियमन) अधिनियम ने खनिज क्षेत्र में इतना व्यापक केंद्रीय नियंत्रण स्थापित कर दिया है कि राज्यों की अतिरिक्त कराधान शक्ति सीमित हो जाती है।
लेकिन सुप्रीम कोर्ट ने कहा कि उस समय मौजूद एमएमडीआर अधिनियम में ऐसा प्रावधान नहीं था जो राज्य सूची की प्रविष्टि 50 के अंतर्गत राज्यों की कराधान शक्ति पर आवश्यक वैधानिक सीमा लगाता हो।
अर्थात: प्रविष्टि 50 में संसद को सीमा लगाने की शक्ति है
लेकिन: सीमा केवल इसलिए अस्तित्व में नहीं आ जाती कि संसद ने खनिज विकास पर कोई कानून बना दिया है।
इसके लिए संसद के कानून में संबंधित सीमा का स्पष्ट वैधानिक आधार होना आवश्यक है।
2026 का संशोधन क्यों महत्त्वपूर्ण है?
यहीं 2026 का संशोधन आता है।
2024 के निर्णय में न्यायालय ने कहा था कि मौजूदा एमएमडीआर अधिनियम ने राज्य की प्रविष्टि 50 वाली कराधान शक्ति पर अपेक्षित सीमा नहीं लगाई थी।
2026 के संशोधन को इस दृष्टि से समझा जा सकता है कि संसद अब ऐसी सीमा को स्पष्ट रूप से कानून में स्थापित करने का प्रयास कर रही है।
क्रम इस प्रकार है:
संविधान की प्रविष्टि 50 → राज्यों को खनिज अधिकारों पर कराधान शक्ति → संसद को सीमा लगाने की संवैधानिक अनुमति → 2024 में मौजूदा कानून में पर्याप्त सीमा नहीं पाई गई → 2026 में संसद द्वारा नई वैधानिक सीमा
इसलिए विवाद मूलतः संवैधानिक शक्ति-विभाजन और राजकोषीय संघवाद का है।
पिछली कर-देयताओं का क्या हुआ?
2024 के मुख्य निर्णय के बाद सुप्रीम कोर्ट ने 14 अगस्त 2024 को एक अनुवर्ती आदेश दिया।
न्यायालय ने राज्यों को 1 अप्रैल 2005 से संबंधित कर मांगें उठाने या पुनः लागू करने की अनुमति दी।
लेकिन न्यायालय ने कुछ सुरक्षा शर्तें भी लगाईं:
- भुगतान 1 अप्रैल 2026 से 12 वर्षों में क्रमिक रूप से किया जाए।
- 25 जुलाई 2024 से पहले की अवधि से संबंधित मांगों पर ब्याज और दंड न लगाया जाए।
इससे खनिज-समृद्ध राज्यों के लिए बहुत बड़ी संभावित राजस्व प्राप्ति का रास्ता खुला।
यही कारण है कि 2026 के संशोधन में पुराने अप्राप्त बकायों को समाप्त करने वाला प्रावधान राज्यों के लिए विशेष रूप से संवेदनशील है।
राज्य इसका विरोध क्यों कर रहे हैं?
खनिज-समृद्ध राज्यों का तर्क है कि खनन से केवल राजस्व नहीं मिलता, बल्कि बड़े स्थानीय सामाजिक और पर्यावरणीय बोझ भी उत्पन्न होते हैं।
इनमें शामिल हैं:
भूमि क्षरण + विस्थापन + प्रदूषण + जल संसाधनों पर दबाव + स्थानीय अवसंरचना पर बोझ
इसलिए राज्यों का कहना है कि खनिज अधिकारों और खनिज-युक्त भूमि पर कर लगाने की क्षमता उनकी राजकोषीय स्वायत्तता का महत्त्वपूर्ण हिस्सा है।
विशेषकर ओडिशा जैसे राज्यों में विरोध का आधार यह है कि यदि केंद्र राज्य स्तरीय खनिज करों पर बहुत सख्त सीमा लगाता है, तो इससे राज्य के अपने राजस्व स्रोत प्रभावित हो सकते हैं।
झारखंड जैसे अन्य खनिज-समृद्ध राज्यों में भी इसी प्रकार की चिंताएँ व्यक्त की गई हैं।
खनिज-समृद्ध राज्यों के लिए मामला इतना बड़ा क्यों है?
खनिज क्षेत्र से राज्यों को कई प्रकार की प्राप्तियाँ हो सकती हैं।
उदाहरण के लिए:
- रॉयल्टी,
- नीलामी से संबंधित भुगतान,
- जिला खनिज प्रतिष्ठान से संबंधित प्रवाह,
- राज्य द्वारा अनुमत कर एवं उपकर,
- अन्य गैर-कर प्राप्तियाँ।
जिन राज्यों की अर्थव्यवस्था में खनन का बड़ा हिस्सा है, वहाँ खनिज क्षेत्र से होने वाली प्राप्तियाँ राज्य के अपने गैर-कर राजस्व में महत्त्वपूर्ण योगदान कर सकती हैं।
इसलिए खनिज कराधान केवल कानूनी प्रश्न नहीं है।
यह सीधे जुड़ा है:
राज्य की राजस्व क्षमता + स्थानीय विकास व्यय + संघीय वित्तीय स्वायत्तता
केंद्र सरकार का तर्क क्या है?
केंद्र का तर्क है कि यदि अलग-अलग राज्य खनिजों पर बहुत अधिक और अत्यधिक भिन्न कर तथा उपकर लगाते हैं, तो देश में प्रमुख कच्चे माल की लागत बढ़ सकती है।
इसका प्रभाव पड़ सकता है:
- कोयला,
- लौह अयस्क,
- इस्पात,
- सीमेंट,
- बिजली,
- अवसंरचना निर्माण,
- विनिर्माण लागत
अर्थात:
अधिक खनिज कर → अधिक कच्चा माल लागत → अधिक उत्पादन लागत → अवसंरचना और विनिर्माण पर असर
केंद्र सरकार के अनुसार इसका उद्देश्य सभी खनिज-क्षेत्रीय लेवी समाप्त करना नहीं, बल्कि राज्यों से परामर्श के बाद उनके कुल भार पर एक युक्तिसंगत सीमा बनाना है।
रॉयल्टी और कर में अंतर
- रॉयल्टी खनिज संसाधन निकालने के अधिकार या विशेषाधिकार के बदले दिया जाने वाला भुगतान है।
- कर राज्य द्वारा अपनी संप्रभु कराधान शक्ति के आधार पर लगाया जाने वाला अनिवार्य वित्तीय भार है।
2024 में सुप्रीम कोर्ट ने स्पष्ट किया: रॉयल्टी ≠ कर
इसलिए केवल यह कहना कि खनन कंपनी पहले ही रॉयल्टी देती है, अपने-आप राज्य की अलग संवैधानिक कराधान शक्ति को समाप्त नहीं करता।
प्रविष्टि 49 और प्रविष्टि 50 में अंतर
संवैधानिक प्रविष्टि | विषय |
सूची II, प्रविष्टि 49 | भूमि और भवनों पर कर |
सूची II, प्रविष्टि 50 | खनिज अधिकारों पर कर |
सूची I, प्रविष्टि 54 | खानों और खनिज विकास का विनियमन |
सबसे महत्त्वपूर्ण अंतर है: प्रविष्टि 50 की कराधान शक्ति पर संसद कानून द्वारा सीमा लगा सकती है।
प्रविष्टि 49 में ऐसी ही शब्दावली नहीं है।
इसलिए किसी राज्य के कर की संवैधानिक वैधता इस बात पर भी निर्भर कर सकती है कि उसका वास्तविक चरित्र क्या है: भूमि पर कर या खनिज अधिकार पर कर?
क्या संसद सुप्रीम कोर्ट का निर्णय पलट सकती है?
संसद किसी न्यायिक निर्णय को केवल यह घोषित करके समाप्त नहीं कर सकती कि न्यायालय गलत था।
लेकिन संसद: उस कानूनी आधार को बदल सकती है जिस पर न्यायालय ने निर्णय दिया था, बशर्ते नया कानून संविधान के अनुरूप हो।
यहाँ 2024 के निर्णय में न्यायालय ने कहा था कि उस समय के एमएमडीआर अधिनियम ने प्रविष्टि 50 के तहत आवश्यक सीमा नहीं लगाई थी।
यदि संसद अब कानून में ऐसी स्पष्ट सीमा डालती है, तो वह भविष्य के लिए कानूनी परिस्थिति बदल सकती है।
इसलिए: न्यायिक व्याख्या + विधायी प्रतिक्रिया = संवैधानिक संवाद
राजकोषीय संघवाद का प्रश्न
राजकोषीय संघवाद केवल जीएसटी या वित्त आयोग तक सीमित नहीं है।
यह इस बात से भी संबंधित है कि:
- कौन-सी सरकार कौन-सा कर लगा सकती है,
- प्राकृतिक संसाधनों से आय किसे मिलेगी,
- स्थानीय पर्यावरणीय लागत कौन वहन करेगा,
- राष्ट्रीय बाजार की समानता कैसे बनी रहेगी।
खनिज कराधान में यही संघर्ष स्पष्ट है।
एक ओर:
खनिज राष्ट्रीय अर्थव्यवस्था के महत्त्वपूर्ण कच्चे माल हैं।
दूसरी ओर:
खनन से होने वाली पर्यावरणीय और सामाजिक लागत मुख्यतः स्थानीय क्षेत्रों में केंद्रित होती है।
इसलिए व्यापक नीति सिद्धांत है:
राष्ट्रीय आर्थिक लाभ + स्थानीय लागत की न्यायसंगत भरपाई
भावी समाधान
एक संतुलित खनिज-कराधान व्यवस्था में निम्न तत्वों की आवश्यकता हो सकती है:
पूर्वानुमेय राष्ट्रीय नियम + राज्यों से प्रभावी परामर्श + अत्यधिक कर भार पर नियंत्रण + खनिज-समृद्ध क्षेत्रों के लिए पर्याप्त राजस्व
इसके साथ:
- पारदर्शी कर सीमा,
- स्थानीय पर्यावरणीय पुनर्वास,
- खनन-प्रभावित जिलों को पर्याप्त संसाधन,
- केंद्र-राज्य समन्वय,
- उद्योग के लिए नीतिगत निश्चितता
महत्त्वपूर्ण होंगे।
मूल नीति चुनौती है:
प्रतिस्पर्धी राष्ट्रीय अर्थव्यवस्था और वास्तविक संघीय राजस्व स्वायत्तता के बीच संतुलन।
संभावित मुख्य परीक्षा प्रश्न
“खान एवं खनिज (विकास और विनियमन) संशोधन अधिनियम, 2026 से जुड़ा विवाद राष्ट्रीय आर्थिक समानता और राज्यों की राजकोषीय स्वायत्तता के बीच व्यापक तनाव को दर्शाता है।” खनिज कराधान पर संवैधानिक शक्तियों के विभाजन के संदर्भ में चर्चा कीजिए।
प्रारंभिक परीक्षा अभ्यास
प्रश्न 1
संविधान के अंतर्गत खनिजों के कराधान के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- राज्य सूची की प्रविष्टि 50 खनिज अधिकारों पर कर से संबंधित है।
- प्रविष्टि 50 के अंतर्गत राज्य की शक्ति खनिज विकास से संबंधित संसद द्वारा कानून से लगाए गए प्रतिबंधों के अधीन है।
- संघ सूची की प्रविष्टि 54 संसद को खनिज अधिकारों पर सामान्य और स्वतंत्र कराधान शक्ति प्रदान करती है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 2
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: B
व्याख्या: प्रविष्टि 50 राज्यों को खनिज अधिकारों पर कर लगाने की शक्ति देती है, लेकिन यह संसद द्वारा खनिज विकास से संबंधित कानून में लगाए गए प्रतिबंधों के अधीन है। प्रविष्टि 54 खानों और खनिज विकास के विनियमन से संबंधित है; यह अपने-आप एक सामान्य कराधान प्रविष्टि नहीं है।
प्रश्न 2
सुप्रीम कोर्ट के 2024 के मिनरल एरिया डेवलपमेंट अथॉरिटी निर्णय के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- कोर्ट ने रॉयल्टी को एक विशेष कर माना।
- सुप्रीम कोर्ट ने राज्यों की खनिज अधिकारों पर कर लगाने की विधायी शक्ति को मान्यता दी।
- बाद के आदेश में न्यायालय ने 1 अप्रैल 2005 से कर मांगें उठाने की अनुमति कुछ शर्तों के अधीन दी।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 2
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: C
व्याख्या: सुप्रीम कोर्ट ने 8:1 बहुमत से कहा कि रॉयल्टी कर नहीं है और राज्यों की खनिज अधिकारों पर कराधान शक्ति को मान्यता दी। 14 अगस्त 2024 के आदेश में 1 अप्रैल 2005 से संबंधित मांगों की अनुमति दी गई, लेकिन भुगतान को 12 वर्षों में क्रमिक करने तथा निर्दिष्ट अवधि के लिए ब्याज और दंड न लगाने जैसी शर्तें निर्धारित की गईं।
More Current Affairs - Daily
- भारत निर्वाचन आयोग: संवैधानिक संरचना और तीन सदस्यीय संस्था का विकास 12 अक्ट 2026
- लोकनायक जयप्रकाश नारायण: संपूर्ण क्रांति और लोकतंत्र में योगदान 12 अक्ट 2026
- रूस-यूक्रेन युद्ध में भारत की पहल: काला सागर से रणनीतिक स्वायत्तता तक 12 अक्ट 2026
- जयप्रकाश नारायण: संपूर्ण क्रांति के जनक और लोकतंत्र के प्रहरी 12 अक्ट 2026