
भारत की वित्त वर्ष 2027 विकास संभावना मजबूत
भारत की जून तिमाही में 7.8% वृद्धि और मजबूत घरेलू मांग, निवेश, निर्यात तथा सरकारी पूंजीगत व्यय के कारण प्रमुख वैश्विक रेटिंग एजेंसियों ने FY27 के लिए अपने विकास अनुमान बढ़ाए हैं।
भारत की वित्त वर्ष 2027 विकास संभावना बेहतर
पाठ्यक्रम मानचित्रण: सामान्य अध्ययन प्रश्नपत्र III — भारतीय अर्थव्यवस्था, वृद्धि एवं विकास, महंगाई, निवेश, मौद्रिक नीति और बाह्य क्षेत्र।
स्रोत एवं तिथि: बिज़नेस टुडे, 23 सितंबर 2026; एस एंड पी ग्लोबल रेटिंग्स, फिच रेटिंग्स, मूडीज रेटिंग्स तथा सांख्यिकी एवं कार्यक्रम कार्यान्वयन मंत्रालय।
हालिया बदलाव क्या है?
भारत की अर्थव्यवस्था ने वित्त वर्ष 2026-27 की अप्रैल-जून तिमाही में वर्ष-दर-वर्ष 7.8 प्रतिशत की वास्तविक जीडीपी वृद्धि दर्ज की। यह कई एजेंसियों की पूर्व अपेक्षाओं से अधिक रही।
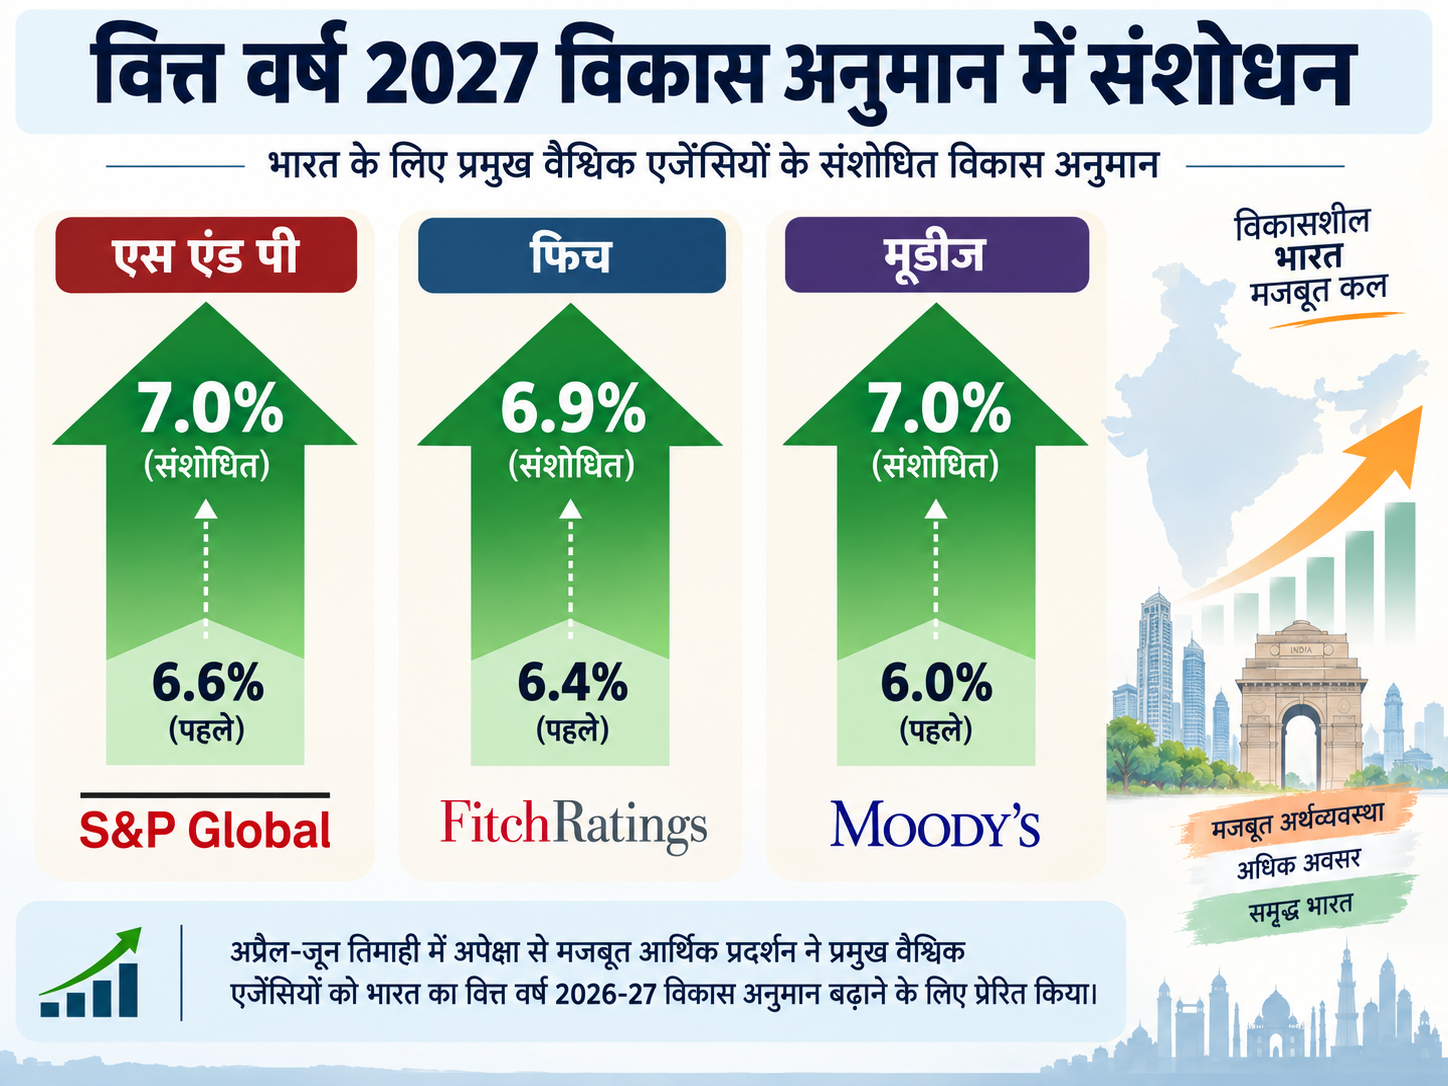
यह संशोधन भारत की निकट-अवधि विकास क्षमता पर बढ़ते विश्वास को दर्शाता है।
लेकिन सबसे महत्त्वपूर्ण अंतर है:
उच्च जीडीपी विकास अनुमान ≠ संप्रभु क्रेडिट रेटिंग उन्नयन
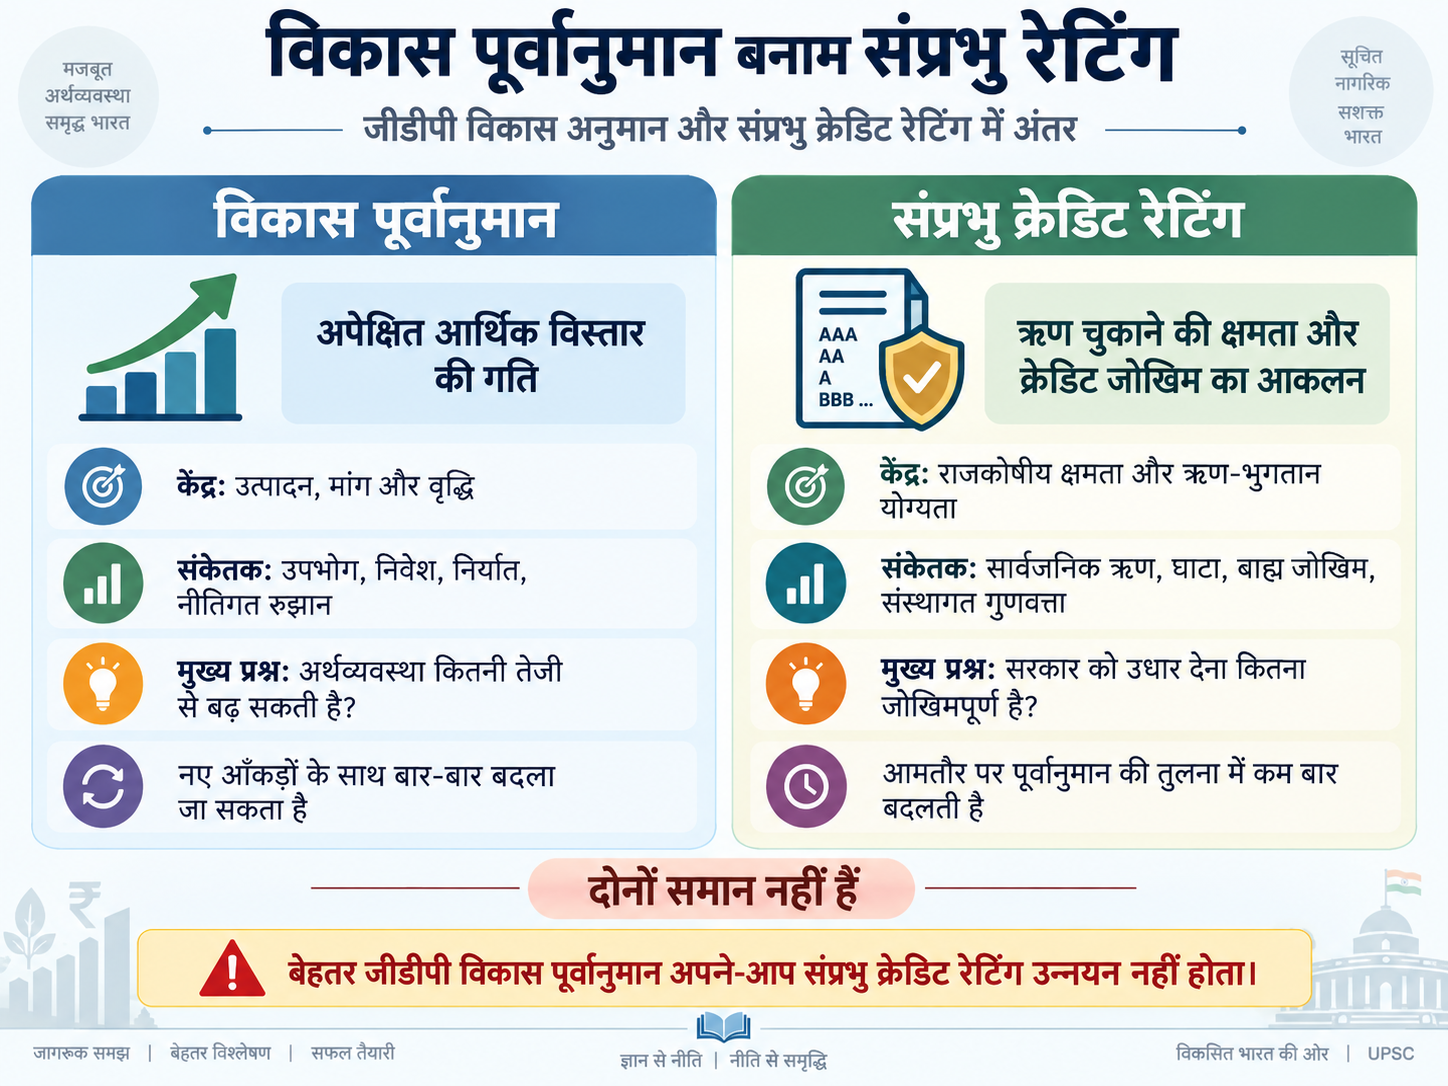
विकास पूर्वानुमान अर्थव्यवस्था की अपेक्षित वृद्धि बताता है, जबकि संप्रभु रेटिंग सरकार की ऋण चुकाने की क्षमता और क्रेडिट जोखिम का आकलन है।
एस एंड पी ने अनुमान क्यों बढ़ाया?
एस एंड पी ग्लोबल रेटिंग्स ने वित्त वर्ष 2026-27 के लिए भारत की वृद्धि का अनुमान 6.6 प्रतिशत से बढ़ाकर 7 प्रतिशत किया।
एजेंसी ने चार प्रमुख कारण बताए:
मजबूत औद्योगिक गतिविधि + स्वस्थ उपभोग + मजबूत वस्तु निर्यात + तेज सरकारी निवेश
अप्रैल-जून तिमाही में अर्थव्यवस्था का प्रदर्शन एजेंसी की पूर्व अपेक्षा से अधिक मजबूत रहा।
इससे संकेत मिलता है कि भारत की वृद्धि केवल एक क्षेत्र पर निर्भर नहीं है, बल्कि उपभोग, उद्योग, निर्यात और सार्वजनिक निवेश जैसे अनेक घटकों से समर्थन पा रही है।
फिच ने क्या देखा?
फिच ने भारत की वित्त वर्ष 2026-27 वृद्धि का अनुमान 6.4 प्रतिशत से बढ़ाकर 6.9 प्रतिशत किया।
फिच के आकलन में भारत ने ऊर्जा-मूल्य झटकों और बाहरी भू-राजनीतिक दबावों के बावजूद अपेक्षाकृत मजबूत लचीलापन दिखाया।
एजेंसी ने निजी निवेश में भी सुधार की संभावना जताई और वित्त वर्ष के दौरान कुल निवेश वृद्धि 10 प्रतिशत से अधिक रहने का अनुमान दिया।
यह महत्त्वपूर्ण है क्योंकि लंबे समय तक तेज आर्थिक वृद्धि के लिए केवल खपत पर्याप्त नहीं होती; उत्पादन क्षमता में निरंतर निवेश भी आवश्यक है।
मूडीज ने 7 प्रतिशत क्यों किया?
मूडीज ने भारत की वास्तविक जीडीपी वृद्धि का अनुमान 6 प्रतिशत से बढ़ाकर 7 प्रतिशत किया।
एजेंसी ने विशेष रूप से निम्न कारकों का उल्लेख किया:
- मजबूत निजी उपभोग,
- मजबूत पूंजी निर्माण,
- सार्वजनिक अवसंरचना व्यय,
- निजी क्षेत्र के निवेश में सुधार,
- सेवा क्षेत्र की निरंतर मजबूती।
मूडीज ने यह भी माना कि पश्चिम एशिया से जुड़े भू-राजनीतिक तनावों के बावजूद भारतीय अर्थव्यवस्था अपेक्षा से अधिक लचीली रही।
भारत की वर्तमान वृद्धि संरचना क्या बताती है?
तीनों एजेंसियों के संशोधित अनुमान मिलकर यह संकेत देते हैं कि वर्तमान आर्थिक वृद्धि चार प्रमुख स्तंभों से समर्थित है:
घरेलू मांग + सरकारी पूंजीगत व्यय + सुधरता निजी निवेश + निर्यात
यह संरचना महत्त्वपूर्ण है क्योंकि:
- घरेलू मांग कमजोर वैश्विक वृद्धि का कुछ प्रभाव कम कर सकती है।
- सरकारी पूंजीगत व्यय अवसंरचना सुधार सकता है।
- निजी निवेश उत्पादन क्षमता बढ़ा सकता है।
- निर्यात अतिरिक्त मांग और विदेशी मुद्रा आय प्रदान कर सकता है।
इसलिए टिकाऊ वृद्धि के लिए:
उपभोग + निवेश + उत्पादक क्षमता
तीनों का संतुलन आवश्यक है।
केवल उपभोग-आधारित वृद्धि पर्याप्त क्यों नहीं?
उपभोग अल्पकाल में मांग बढ़ा सकता है, लेकिन लगातार तेज विकास के लिए अर्थव्यवस्था को अपनी उत्पादन क्षमता भी बढ़ानी होती है।
यदि निवेश पर्याप्त न बढ़े तो:
- क्षमता सीमाएँ उभर सकती हैं,
- आपूर्ति बाधाएँ बढ़ सकती हैं,
- महंगाई दबाव बढ़ सकता है,
- उत्पादकता सुधार धीमा पड़ सकता है।
इसलिए मजबूत सकल स्थिर पूंजी निर्माण दीर्घकालीन वृद्धि का प्रमुख संकेतक है।
अप्रैल-जून 2026 तिमाही में सकल स्थिर पूंजी निर्माण में मजबूत वृद्धि दर्ज की गई, जो निवेश गति का सकारात्मक संकेत था।
एजेंसियाँ अभी भी सतर्क क्यों हैं?
तीनों एजेंसियाँ दूसरी छमाही में कुछ आर्थिक मंदी की संभावना देखती हैं।
एस एंड पी के अनुसार:
- जीएसटी युक्तिकरण का अस्थायी प्रभाव कम हो सकता है,
- आयकर कटौती से मिला उपभोग प्रोत्साहन धीरे-धीरे घट सकता है,
- मौसम संबंधी जोखिम कृषि और खाद्य महंगाई को प्रभावित कर सकते हैं।
9 सितंबर 2026 तक संचयी वर्षा सामान्य से लगभग 15 प्रतिशत कम बताई गई थी।
यह कृषि उत्पादन और खाद्य कीमतों के लिए जोखिम पैदा कर सकती है।
मानसून आर्थिक वृद्धि को कैसे प्रभावित करता है?
भारत की अर्थव्यवस्था में कृषि का प्रत्यक्ष जीडीपी हिस्सा पहले की तुलना में कम हुआ है, लेकिन मानसून अभी भी कई माध्यमों से महत्त्वपूर्ण है:
वर्षा → कृषि उत्पादन → ग्रामीण आय → ग्रामीण मांग → खाद्य कीमतें → महंगाई
कम वर्षा:
- कृषि उत्पादन घटा सकती है,
- खाद्य कीमतें बढ़ा सकती है,
- ग्रामीण उपभोग कमजोर कर सकती है,
- मुद्रास्फीति बढ़ा सकती है।
इसलिए मानसून केवल कृषि का प्रश्न नहीं, बल्कि वृद्धि + महंगाई + मौद्रिक नीति का भी प्रश्न है।
ऊर्जा कीमतें क्यों बड़ा जोखिम हैं?
भारत ऊर्जा आयात पर निर्भर है, विशेषकर कच्चे तेल के मामले में।
ऊर्जा कीमतों में तेज वृद्धि से:
- आयात बिल बढ़ सकता है,
- व्यापार संतुलन पर दबाव पड़ सकता है,
- उत्पादन लागत बढ़ सकती है,
- ईंधन और परिवहन महंगे हो सकते हैं,
- महंगाई बढ़ सकती है,
- सरकारी सब्सिडी व्यय बढ़ सकता है।
मूडीज ने भी ऊँची ऊर्जा कीमतों को भारत के विकास और राजकोषीय संतुलन के लिए जोखिम बताया।
ऊँची वृद्धि और ऊँची ब्याज दर एक साथ कैसे संभव हैं?
कई विद्यार्थी मान लेते हैं:
उच्च वृद्धि → ब्याज दरों में कमी
लेकिन यह आवश्यक नहीं है।
यदि तेज आर्थिक वृद्धि के साथ महंगाई भी बढ़ रही हो, तो भारतीय रिजर्व बैंक को मौद्रिक नीति सख्त करनी पड़ सकती है।
एस एंड पी ने वित्त वर्ष 2026-27 में उपभोक्ता महंगाई लगभग 5.1 प्रतिशत रहने का अनुमान लगाया और नीतिगत दर में 25 आधार अंक की वृद्धि की संभावना जताई।
इसलिए: तेज वृद्धि + बढ़ती महंगाई → संभावित मौद्रिक सख्ती यह विरोधाभास नहीं है।
मौद्रिक नीति का उद्देश्य केवल वृद्धि बढ़ाना नहीं, बल्कि मूल्य स्थिरता और व्यापक आर्थिक स्थिरता बनाए रखना भी है।
क्रेडिट रेटिंग एजेंसियाँ क्या करती हैं?
क्रेडिट रेटिंग एजेंसियाँ किसी उधारकर्ता की: ऋण चुकाने की क्षमता + ऋण चुकाने की इच्छा + क्रेडिट जोखिम का आकलन करती हैं।
जब यह आकलन किसी देश की सरकार के लिए किया जाता है, तो उसे: संप्रभु क्रेडिट रेटिंग कहा जाता है।
रेटिंग यह संकेत देती है कि सरकार द्वारा जारी ऋण उपकरणों में डिफॉल्ट जोखिम को एजेंसी किस स्तर का मानती है।
निवेश-श्रेणी क्या है?
सामान्यतः निवेश-श्रेणी की न्यूनतम सीमा है:
- एस एंड पी / फिच: BBB-
- मूडीज: Baa3
इनसे नीचे की रेटिंग को सामान्यतः सट्टात्मक या गैर-निवेश-श्रेणी माना जाता है।
इसलिए:
BBB- / Baa3 = निवेश-श्रेणी की निचली सीमा
भारत की वर्तमान प्रमुख संप्रभु रेटिंग
सितंबर 2026 के संदर्भ में:
- एस एंड पी: BBB, स्थिर दृष्टिकोण
- फिच: BBB-, स्थिर दृष्टिकोण
- मूडीज: Baa3, स्थिर दृष्टिकोण
एस एंड पी ने अगस्त 2026 में भारत की BBB रेटिंग और स्थिर दृष्टिकोण की पुष्टि की थी।
फिच ने अगस्त 2026 में BBB- रेटिंग बनाए रखी।
इसलिए विकास अनुमान में हालिया बढ़ोतरी को नई संप्रभु रेटिंग उन्नति नहीं समझना चाहिए।
रेटिंग तय करते समय केवल जीडीपी वृद्धि नहीं देखी जाती
संप्रभु क्रेडिट रेटिंग कई कारकों पर आधारित होती है:
विकास संभावना + सरकारी ऋण + राजकोषीय घाटा + बाहरी जोखिम + संस्थागत गुणवत्ता + ऋण वहनीयता
इसलिए कोई देश तेज वृद्धि कर सकता है, लेकिन यदि:
- सरकारी ऋण बहुत अधिक हो,
- राजकोषीय घाटा लगातार ऊँचा हो,
- ब्याज भुगतान भारी हो,
- संस्थागत जोखिम हों,
तो उसकी क्रेडिट रेटिंग अपेक्षाकृत कमजोर रह सकती है।
इसी कारण:
तेज जीडीपी वृद्धि ≠ स्वतः बेहतर संप्रभु रेटिंग
संप्रभु रेटिंग क्यों महत्त्वपूर्ण है?
एक बेहतर संप्रभु रेटिंग:
- सरकार के जोखिम की धारणा घटा सकती है,
- उधारी लागत को प्रभावित कर सकती है,
- विदेशी निवेशकों की धारणा सुधार सकती है,
- देश के कॉरपोरेट उधारकर्ताओं पर भी अप्रत्यक्ष प्रभाव डाल सकती है।
लेकिन संप्रभु रेटिंग और निजी कंपनियों की रेटिंग का संबंध हमेशा पूर्णतः यांत्रिक नहीं होता।
संप्रभु सीमा एक पूर्ण और अपरिवर्तनीय नियम नहीं है।
विशिष्ट परिस्थितियों में कुछ कंपनियों को अपने देश की संप्रभु रेटिंग से ऊपर भी रेटिंग मिल सकती है।
मसाला बॉन्ड क्या हैं?
एक सामान्य भ्रम है कि विदेश में जारी बॉन्ड हमेशा विदेशी मुद्रा में होते हैं।
लेकिन:
मसाला बॉन्ड = विदेश में जारी रुपये-मूल्यवर्गित बॉन्ड
इसलिए इनमें मुद्रा जोखिम मुख्यतः निवेशक वहन करता है, भारतीय जारीकर्ता नहीं।
इसे ऐसे समझें:
विदेश में जारी ≠ विदेशी मुद्रा में जारी
भारत में क्रेडिट रेटिंग एजेंसियों का नियमन
भारत में प्रतिभूति बाजार से जुड़ी क्रेडिट रेटिंग एजेंसियाँ भारतीय प्रतिभूति और विनिमय बोर्ड द्वारा विनियमित होती हैं।
मुख्य नियामकीय ढाँचा है:
सेबी (क्रेडिट रेटिंग एजेंसियाँ) विनियम, 1999
इन विनियमों में नवीनतम संशोधन 15 जनवरी 2026 तक दर्ज है।
इसलिए:
भारत में क्रेडिट रेटिंग एजेंसियाँ → सेबी विनियमन
वर्तमान विकास अनुमान का व्यापक आर्थिक संकेत
तीनों प्रमुख एजेंसियों द्वारा विकास अनुमान बढ़ाना यह दर्शाता है कि भारतीय अर्थव्यवस्था ने 2026-27 की शुरुआत में अपेक्षा से अधिक मजबूती दिखाई।
लेकिन भविष्य की वृद्धि इस बात पर निर्भर करेगी कि भारत निम्न जोखिमों को कैसे संभालता है:
महंगाई + मानसून जोखिम + ऊर्जा कीमतें + राजकोषीय समेकन + निजी निवेश
इसलिए अंतिम आर्थिक संदेश है:
वृद्धि अनुमान में बढ़ोतरी सकारात्मक संकेत है—लेकिन यह संप्रभु ऋण-योग्यता में स्वतः सुधार नहीं है।
संभावित मुख्य परीक्षा प्रश्न
“मजबूत आर्थिक वृद्धि का पूर्वानुमान स्वतः मजबूत संप्रभु ऋण-योग्यता में परिवर्तित नहीं होता।” वैश्विक क्रेडिट रेटिंग एजेंसियों द्वारा भारत के हालिया जीडीपी विकास अनुमान संशोधन के संदर्भ में चर्चा कीजिए।
प्रारंभिक परीक्षा अभ्यास
प्रश्न 1
संप्रभु क्रेडिट रेटिंग के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- एस एंड पी और फिच के रेटिंग पैमाने में BBB- सामान्यतः निवेश-श्रेणी की न्यूनतम रेटिंग है।
- मूडीज के रेटिंग पैमाने में Baa3 सामान्यतः निवेश-श्रेणी की न्यूनतम रेटिंग है।
- किसी देश के जीडीपी विकास अनुमान में बढ़ोतरी अनिवार्य रूप से उसकी संप्रभु क्रेडिट रेटिंग में उन्नयन होती है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 2
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: B
व्याख्या: BBB- और Baa3 क्रमशः एस एंड पी/फिच तथा मूडीज की सामान्य निवेश-श्रेणी की निचली सीमाएँ हैं। जीडीपी विकास अनुमान आर्थिक वृद्धि का पूर्वानुमान है, जबकि संप्रभु रेटिंग सरकार के क्रेडिट जोखिम का आकलन है। दोनों संबंधित हैं, लेकिन समान नहीं।
प्रश्न 2
निम्नलिखित कथनों पर विचार कीजिए:
- मसाला बॉन्ड विदेशों में जारी रुपये-मूल्यवर्गित बॉन्ड हैं।
- भारत में क्रेडिट रेटिंग एजेंसियाँ सेबी (क्रेडिट रेटिंग एजेंसियाँ) विनियम, 1999 के अंतर्गत विनियमित होती हैं।
- मजबूत आर्थिक वृद्धि अपने-आप किसी देश की संप्रभु क्रेडिट रेटिंग में सुधार सुनिश्चित करती है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 2
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: B
व्याख्या: मसाला बॉन्ड विदेशों में जारी रुपये-मूल्यवर्गित बॉन्ड हैं। भारत में क्रेडिट रेटिंग एजेंसियों का प्रमुख नियामकीय ढाँचा सेबी के 1999 के विनियम हैं। संप्रभु रेटिंग तय करते समय आर्थिक वृद्धि के साथ सरकारी ऋण, राजकोषीय स्थिति, संस्थागत गुणवत्ता, बाहरी जोखिम और ऋण-वहन क्षमता भी देखी जाती है।
More Current Affairs - Daily
- भारत निर्वाचन आयोग: संवैधानिक संरचना और तीन सदस्यीय संस्था का विकास 12 अक्ट 2026
- लोकनायक जयप्रकाश नारायण: संपूर्ण क्रांति और लोकतंत्र में योगदान 12 अक्ट 2026
- रूस-यूक्रेन युद्ध में भारत की पहल: काला सागर से रणनीतिक स्वायत्तता तक 12 अक्ट 2026
- जयप्रकाश नारायण: संपूर्ण क्रांति के जनक और लोकतंत्र के प्रहरी 12 अक्ट 2026