
GST सुधार: दरों से आगे अनुपालन और कारोबार सुगमता पर फोकस
GST व्यवस्था के स्थिर होने के बाद सुधारों का फोकस अब tax rates से हटकर registration, refunds, ITC, enforcement, exports और faceless administration के माध्यम से compliance burden कम करने पर जा रहा है।
जीएसटी सुधार: दरों से आगे अनुपालन और कारोबार सुगमता पर फोकस
- पाठ्यक्रम मानचित्रण: सामान्य अध्ययन प्रश्नपत्र II — सहकारी संघवाद और संस्थागत शासन; सामान्य अध्ययन प्रश्नपत्र III — कराधान, कारोबार सुगमता और भारतीय अर्थव्यवस्था।
- स्रोत एवं तिथि: द हिंदू, 9 अक्टूबर 2026।
हालिया संदर्भ
जीएसटी परिषद ने 8 अक्टूबर 2026 को अपनी 57वीं बैठक आयोजित की, जिसमें कर दरों में बदलाव से ध्यान हटाकर जीएसटी की प्रशासनिक और प्रक्रियागत संरचना पर केंद्रित किया गया।
पहले किए गए दर युक्तिकरण तथा मासिक राजस्व संग्रह, रिटर्न फाइलिंग और व्यवसायों की प्रणाली से परिचितता में स्थिरता के बाद परिषद ने प्रक्रिया सरलीकरण, संरचनात्मक सुधार, कारोबार सुगमता, सेवा निर्यात और ई-कॉमर्स को शामिल करते हुए पाँच-भागीय सुधार एजेंडे पर विचार किया।
कई प्रस्तावों को मंजूरी दी गई, जबकि कुछ को सैद्धांतिक मंजूरी मिली या आगे विचार के लिए भेजा गया। सुधारों की नवीनतम श्रृंखला 1 अप्रैल 2027 से लागू करने का उद्देश्य है।
नीतिगत बदलाव है:
GST दर युक्तिकरण → अनुपालन सरलीकरण → कम मुकदमेबाजी → तेज रिफंड → अधिक निश्चितता
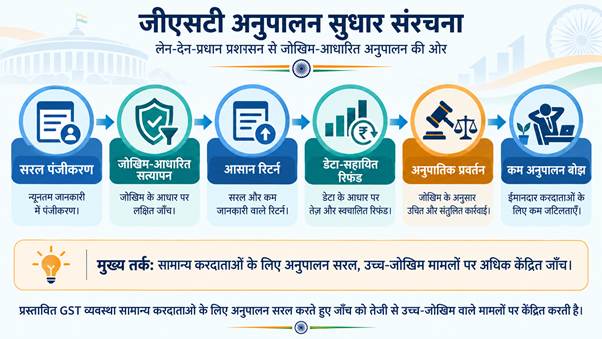
जोखिम-आधारित पंजीकरण
GST पंजीकरण में कम जोखिम वाले व्यवसायों के लिए भी बार-बार दस्तावेज संबंधी प्रश्न और सत्यापन शामिल रहे हैं।
प्रस्तावित व्यवस्था आवश्यक दस्तावेजों के संबंध में अधिक स्पष्टता प्रदान करने और जोखिम आकलन पर अधिक निर्भर रहने का प्रयास करती है, जिससे अधिकांश कम जोखिम वाले आवेदनों को तेजी से आगे बढ़ाया जा सके और जाँच को संदिग्ध मामलों पर केंद्रित किया जा सके।
परिवर्तन को इस प्रकार समझा जा सकता है:
सार्वभौमिक जाँच → जोखिम-आधारित जाँच
ई-कॉमर्स प्लेटफॉर्म का उपयोग करने वाले छोटे आपूर्तिकर्ताओं को भी सरल पंजीकरण मिलने की अपेक्षा है, जिससे पात्र व्यवसाय प्रत्येक उस राज्य में अलग-अलग पंजीकरण कराने के बजाय अपने गृह राज्य में पंजीकरण करा सकेंगे जहाँ वे बिक्री करते हैं।
छोटे व्यवसायों का अनुपालन
₹5 करोड़ तक वार्षिक टर्नओवर वाले कुछ B2C व्यवसायों के लिए तिमाही के बजाय वार्षिक रिटर्न दाखिल करने के वैकल्पिक प्रस्ताव को सैद्धांतिक मंजूरी मिली है।
प्रस्ताव पर अभी और विचार किया जाना है।
इसका मूल उद्देश्य है:
कम आवृत्ति वाला अनुपालन → कम प्रशासनिक लागत → आसान औपचारिकीकरण
सरलीकरण छोटे व्यवसायों के लिए विशेष रूप से महत्त्वपूर्ण है क्योंकि टर्नओवर की तुलना में अनुपालन लागत अनुपातहीन रूप से अधिक हो सकती है।
स्वचालित रिफंड
GST रिफंड निर्यातकों और संचित इनपुट टैक्स क्रेडिट वाले व्यवसायों के लिए विशेष रूप से महत्त्वपूर्ण हैं क्योंकि रिफंड में देरी कार्यशील पूंजी को अवरुद्ध कर देती है।
प्रस्तावित व्यवस्था रिफंड की पावती के लिए लक्षित अवधि को 15 दिन से घटाकर 10 दिन करती है।
यह कस्टम्स और बैंकिंग डेटा का जोखिम आकलन के लिए उपयोग भी करेगी, जिसमें पात्र रिफंड दावों का 90% पावती के बाद तीन कार्यदिवसों के भीतर जारी करने का लक्ष्य है।
सुधार श्रृंखला है:
एकीकृत डेटा → जोखिम आकलन → तीव्र अस्थायी रिफंड → कार्यशील पूंजी अवरोध में कमी
इनपुट टैक्स क्रेडिट
इनपुट टैक्स क्रेडिट (ITC) व्यवसायों को इनपुट पर चुकाए गए GST को उनकी बाहरी आपूर्ति पर देय GST के विरुद्ध समायोजित करने की अनुमति देता है, जिससे करों के व्यापक प्रभाव को रोका जाता है।
प्रस्तावित ढाँचा सामान्य कारोबारी गतिविधियों के दौरान किए गए कुछ खर्चों तक ITC पात्रता का विस्तार करेगा, जिसमें कर्मचारियों का स्वास्थ्य और जीवन बीमा शामिल है, जो वर्तमान में प्रतिबंधित हैं।
यह GST के मूल तर्क को दर्शाता है:
इनपुट पर कर − पात्र इनपुट टैक्स क्रेडिट = मूल्य संवर्धन पर कर
एक अलग समस्या तब उत्पन्न होती है जब वास्तविक खरीदार ने कर का भुगतान किया हो, लेकिन आपूर्तिकर्ता द्वारा आवश्यक रिटर्न दाखिल न करने के कारण उसका ITC समाप्त हो जाए।
ऐसी स्थितियाँ चालान और कर भुगतान होने के बावजूद खरीदार की कार्यशील पूंजी को अवरुद्ध कर सकती हैं। परिषद ने भविष्य के समाधान के लिए इस मुद्दे की जाँच करने हेतु अधिकारियों की समिति को कहा है।
अनुपातिक प्रवर्तन
प्रस्तावों का एक प्रमुख समूह दमनकारी प्रवर्तन और मुकदमेबाजी को कम करने का प्रयास करता है।
परिषद ने सिफारिश की:
- GST अधिकारियों की गिरफ्तारी की शक्तियाँ हटाना;
- अभियोजन की सीमा ₹1 करोड़ से बढ़ाकर ₹5 करोड़ करना;
- सामान्य जुर्माने को ₹25,000 से घटाकर ₹10,000 करना;
- जहाँ कर राशि ₹10,000 से कम हो वहाँ नोटिस से बचना।
प्रस्तावित न्यूनतम सीमा से नीचे के मौजूदा नोटिस भी वापस लेने का उद्देश्य है।
मूल दृष्टिकोण है:
- मामूली गैर-अनुपालन → अनुपातिक नागरिक कार्रवाई
- गंभीर कर चोरी → कठोर प्रवर्तन
इसका उद्देश्य नियमित अनुपालन विफलताओं को जानबूझकर की गई कर धोखाधड़ी से अलग करना है।
अंतरराज्यीय माल परिवहन
सुधार अंतरराज्यीय आपूर्ति में व्यवधान को भी कम करने का प्रयास करते हैं।
केवल मूल या गंतव्य राज्य के GST अधिकारियों को ऐसी खेपों की जाँच, हिरासत या जब्ती की अनुमति होगी।
ट्रांजिट राज्यों के अधिकारी सामान्यतः हस्तक्षेप नहीं करेंगे और खेप को रोकने के लिए पर्याप्त वरिष्ठ अधिकारी की अनुमति के साथ संबंधित खेप से जुड़ी विशिष्ट खुफिया सूचना आवश्यक होगी।
इससे कई राज्यों में संचालित लॉजिस्टिक नेटवर्क के लिए अनिश्चितता कम हो सकती है।
सेवा निर्यात
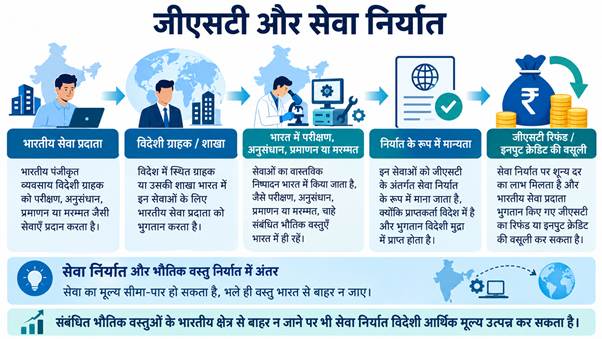
भारत के सेवा निर्यातकों को विदेशी शाखाओं से जुड़े मामलों में कठिनाइयों का सामना करना पड़ा है।
प्रस्तावित बदलाव विदेशी शाखा के माध्यम से विदेशी ग्राहकों को दी जाने वाली सेवाओं को GST के तहत उचित निर्यात व्यवहार प्राप्त करने की अनुमति देगा।
परिषद ने उन मामलों को भी संबोधित किया जिनमें परीक्षण, मरम्मत, प्रमाणन और अनुसंधान जैसी सेवाएँ विदेशी ग्राहकों को प्रदान की जाती हैं, लेकिन सेवा के बाद भौतिक वस्तुएँ भारत से बाहर नहीं जातीं।
अब ऐसी गतिविधियाँ वस्तुओं के भारत में बने रहने पर भी सेवा निर्यात के रूप में योग्य हो सकती हैं।
यह स्वीकार करता है कि सेवा निर्यात का आर्थिक सार वस्तुओं की भौतिक आवाजाही से अलग हो सकता है।
निर्यात भुगतान और RBI नियम
अलग-अलग नियामकीय व्यवस्थाओं में कभी-कभी इस बात की अलग व्याख्या रही है कि निर्यात भुगतान को कब प्राप्त माना जाए।
परिषद ने इस निर्धारण को भारतीय रिज़र्व बैंक के नियमों के अनुरूप करने का प्रस्ताव रखा है।
अधिक नियामकीय समन्वय कर और विदेशी मुद्रा अनुपालन प्रणालियों के बीच विवाद कम कर सकता है।
फेसलेस असेसमेंट
केंद्र सरकार केंद्रीय GST करदाताओं के लिए फेसलेस असेसमेंट शुरू करने की भी योजना बना रही है, जो व्यापक रूप से आयकर प्रशासन में उपयोग किए गए मॉडल पर आधारित होगा।
राज्य अपने अधिकार क्षेत्र में राज्य GST के लिए समान प्रणाली लागू करने का निर्णय स्वयं करेंगे।
फेसलेस असेसमेंट के माध्यम से करदाताओं और अधिकारियों के बीच प्रत्यक्ष संपर्क कम करने का प्रयास किया जाता है:
डिजिटल आवंटन + मानकीकृत प्रक्रियाएँ + कम विवेकाधिकार + अधिक पारदर्शिता
हालाँकि इसकी सफलता अच्छी तरह डिजाइन की गई डिजिटल प्रणालियों और प्रभावी शिकायत निवारण पर निर्भर करती है।
सहकारी संघवाद
GST का प्रशासन साझा केंद्र-राज्य ढाँचे के माध्यम से किया जाता है।
संविधान के अनुच्छेद 279A के तहत स्थापित GST परिषद प्रमुख GST-संबंधी विषयों पर सिफारिशें करने के लिए केंद्र और राज्यों को एक मंच पर लाती है।
इसलिए प्रशासनिक सुधार के लिए विभिन्न कर अधिकार क्षेत्रों के बीच समन्वय आवश्यक है।
यह GST को भारत में राजकोषीय सहकारी संघवाद के सबसे प्रमुख संस्थागत प्रयोगों में से एक बनाता है।
शेष संरचनात्मक चुनौतियाँ
नवीनतम सुधार पैकेज सभी GST चुनौतियों को समाप्त नहीं करता।
स्रोत ने लगातार बनी चिंताओं की पहचान की है:
- उलटी शुल्क संरचना;
- अनसुलझे ITC मुद्दे;
- विभिन्न अधिकार क्षेत्रों में फेसलेस असेसमेंट का क्रियान्वयन;
- और भविष्य में दरों में बदलाव।
परिषद ने संकेत दिया है कि दर संबंधी चर्चाओं को तेजी से एक वार्षिक प्रक्रिया में समेकित किया जा सकता है, जिसमें बदलाव अगले वित्त वर्ष की शुरुआत से लागू हों।
मूल नीतिगत सीख
GST सुधार अब एक अलग चरण में प्रवेश कर रहा है।
प्रारंभिक चुनौती एकीकृत अप्रत्यक्ष कर ढाँचा तैयार करना और राजस्व संग्रह को स्थिर करना थी। अगली चुनौती उस ढाँचे का अनुपालन करते समय व्यवसायों के सामने आने वाले घर्षण को कम करना है।
परिवर्तन है:
कर एकीकरण → राजस्व स्थिरीकरण → दर युक्तिकरण → प्रक्रियागत सरलीकरण → विश्वास-आधारित प्रशासन
इसलिए एक परिपक्व GST व्यवस्था के लिए केवल प्रभावी राजस्व संग्रह ही नहीं, बल्कि पूर्वानुमेयता, तेज रिफंड, निर्बाध इनपुट टैक्स क्रेडिट, अनुपातिक प्रवर्तन और कम अनुपालन लागत भी आवश्यक हैं।
संभावित मुख्य परीक्षा प्रश्न
“जीएसटी सुधारों की अगली पीढ़ी को राजस्व संग्रह जितना ही प्रशासनिक सरलता और करदाता निश्चितता पर भी ध्यान केंद्रित करना चाहिए।” जीएसटी परिषद के हालिया प्रस्तावों के संदर्भ में चर्चा कीजिए।
प्रारंभिक परीक्षा अभ्यास
प्रश्न 1
वस्तु एवं सेवा कर परिषद के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- यह अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय है।
- इसमें केंद्र और राज्य सरकारों दोनों के प्रतिनिधि शामिल होते हैं।
- यह जीएसटी से संबंधित विषयों पर सिफारिशें करती है।
- इसका गठन भारतीय रिज़र्व बैंक द्वारा किया जाता है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1 और 2
B. केवल 1, 2 और 3
C. केवल 2, 3 और 4
D. 1, 2, 3 और 4
सही उत्तर: B
व्याख्या: अनुच्छेद 279A जीएसटी परिषद का प्रावधान करता है, जिसमें केंद्र और राज्यों के प्रतिनिधि शामिल होते हैं। यह जीएसटी ढाँचे के प्रमुख पहलुओं पर सिफारिश करती है। परिषद का गठन आरबीआई द्वारा नहीं किया जाता।
प्रश्न 2
वस्तु एवं सेवा कर के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- इनपुट टैक्स क्रेडिट पात्र इनपुट पर चुकाए गए कर को आउटपुट कर देयता के विरुद्ध समायोजित करने की अनुमति देकर करों के व्यापक प्रभाव को रोकने में सहायता करता है।
- जीएसटी व्यापक रूप से गंतव्य-आधारित कराधान के सिद्धांत पर आधारित है।
- जीएसटी व्यवस्था के तहत निर्यात सामान्यतः शून्य-दर आपूर्ति के रूप में माना जाता है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 2
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: D
व्याख्या: ITC पात्र इनपुट करों को आउटपुट देयता के विरुद्ध समायोजित करने की अनुमति देकर करों के व्यापक प्रभाव को कम करता है। GST मूलतः गंतव्य-आधारित है, जिसमें कर उस स्थान पर प्राप्त होता है जहाँ उपभोग होता है, जबकि निर्यात सामान्यतः शून्य-दर होता है ताकि घरेलू करों का निर्यात न हो।
More Current Affairs - Daily
- भारत निर्वाचन आयोग: संवैधानिक संरचना और तीन सदस्यीय संस्था का विकास 12 अक्ट 2026
- लोकनायक जयप्रकाश नारायण: संपूर्ण क्रांति और लोकतंत्र में योगदान 12 अक्ट 2026
- रूस-यूक्रेन युद्ध में भारत की पहल: काला सागर से रणनीतिक स्वायत्तता तक 12 अक्ट 2026
- जयप्रकाश नारायण: संपूर्ण क्रांति के जनक और लोकतंत्र के प्रहरी 12 अक्ट 2026