उन्नत अर्थव्यवस्थाओं का बढ़ता कर्ज और भारत पर उसका प्रभाव
उन्नत अर्थव्यवस्थाओं में बढ़ता सार्वजनिक ऋण वैश्विक बॉन्ड यील्ड को ऊंचा रख सकता है। इससे उभरती अर्थव्यवस्थाओं के लिए उधार लेने की लागत बढ़ सकती है और विकास तथा सार्वजनिक सेवाओं के लिए उपलब्ध राजकोषीय दायित्वों पर दबाव पड़ सकता है।
उन्नत अर्थव्यवस्थाओं का बढ़ता सार्वजनिक ऋण और भारत पर प्रभाव
- पाठ्यक्रम मानचित्रण: सामान्य अध्ययन प्रश्नपत्र III — भारतीय अर्थव्यवस्था, राजकोषीय नीति, सार्वजनिक ऋण, कराधान, पूंजी प्रवाह और वैश्विक आर्थिक घटनाक्रम।
- स्रोत एवं तिथि: द इंडियन एक्सप्रेस, 15 अक्टूबर 2026।
हालिया संदर्भ
अंतरराष्ट्रीय मुद्रा कोष (International Monetary Fund—IMF) ने चेतावनी दी है कि उन्नत अर्थव्यवस्थाओं में बढ़ता सार्वजनिक ऋण व्यापक वैश्विक वित्तीय व्यवस्था के लिए जोखिम पैदा कर सकता है और गरीब तथा विकासशील देशों के लिए ऋण लेने की लागत बढ़ा सकता है।
अनुमान है कि वैश्विक सार्वजनिक ऋण 2030 से पहले वैश्विक सकल घरेलू उत्पाद (GDP) के 100% से अधिक हो जाएगा।
IMF ने 2026 के लिए वैश्विक आर्थिक वृद्धि 3.1% रहने का अनुमान लगाया है। भारत के लिए उसने मजबूत घरेलू मांग और सेवा क्षेत्र की गतिविधियों का उल्लेख करते हुए वित्त वर्ष 2026-27 की वृद्धि दर का अनुमान बढ़ाकर 7% कर दिया है।
IMF ने भारत के सामने किसी विशिष्ट राजकोषीय संकट की पहचान नहीं की है। फिर भी जब अमेरिका जैसी बड़ी उन्नत अर्थव्यवस्थाएँ बड़े पैमाने पर ऋण लेती हैं और उनके सरकारी बॉन्ड की प्रतिफल दरें ऊँची रहती हैं, तो भारत भी उसके प्रभाव से अछूता नहीं रहता।
सार्वजनिक ऋण
जब किसी सरकार का व्यय उसके राजस्व से अधिक होता है, तो वह सामान्यतः ऋण लेती है।
लगातार राजकोषीय घाटा होने से समय के साथ सार्वजनिक ऋण बढ़ता जाता है।
सरकारी उधारी अपने-आप में हानिकारक नहीं है। सरकारें निम्न उद्देश्यों के लिए ऋण ले सकती हैं:
अवसंरचना + कल्याणकारी योजनाएँ + आर्थिक स्थिरीकरण
समस्या तब गंभीर होती है जब ऋण तेजी से बढ़े और साथ ही ब्याज दरें भी ऊँची हों।
ऐसी स्थिति में सरकार को अपने राजस्व का बड़ा हिस्सा ब्याज भुगतान पर खर्च करना पड़ता है।
परिणामस्वरूप अन्य आवश्यक मदों के लिए उपलब्ध संसाधन कम हो जाते हैं।
राजकोषीय गुंजाइश
राजकोषीय गुंजाइश (Fiscal Space) से आशय सरकार की उस क्षमता से है जिसके अंतर्गत वह सार्वजनिक वित्त की स्थिरता को खतरे में डाले बिना व्यय बढ़ा सकती है या करों में कमी कर सकती है।
जब ऋण-सेवा अर्थात मूलधन और ब्याज भुगतान की लागत बढ़ती है, तो सरकार की नीतिगत लचीलापन घटता है।
ब्याज भुगतान पर अधिक व्यय का अर्थ निम्न क्षेत्रों के लिए कम संसाधन हो सकता है:
- स्वास्थ्य;
- शिक्षा;
- अवसंरचना;
- सामाजिक सुरक्षा;
- जलवायु अनुकूलन;
- भविष्य के आर्थिक संकटों से निपटने के उपाय।
निम्न-आय वाले देशों में ब्याज भुगतान पहले ही कर राजस्व के 15% से अधिक हिस्से को अवशोषित कर रहा है।
इससे स्पष्ट होता है कि केवल ऋण की मात्रा ही नहीं, बल्कि ऋण की लागत भी महत्त्वपूर्ण है।
वैश्विक उधारी लागत
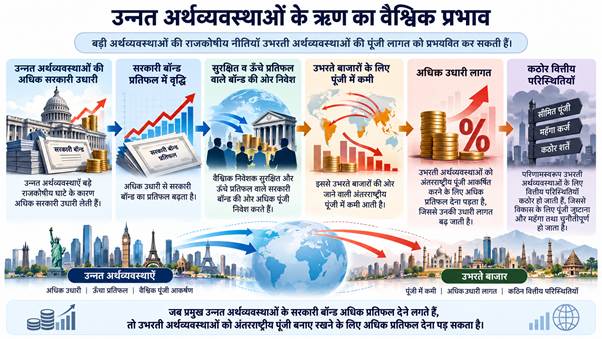
बड़ी अर्थव्यवस्थाओं, विशेषकर अमेरिका द्वारा जारी सरकारी बॉन्ड वैश्विक वित्तीय बाजारों में महत्त्वपूर्ण भूमिका निभाते हैं।
अमेरिकी सरकारी बॉन्ड को सामान्यतः अपेक्षाकृत सुरक्षित परिसंपत्ति माना जाता है।
यदि अमेरिकी बॉन्ड की प्रतिफल दर (Bond Yield) बढ़ती है, तो वे अंतरराष्ट्रीय निवेशकों के लिए अधिक आकर्षक हो सकते हैं।
ऐसी स्थिति में निवेशक उभरती अर्थव्यवस्थाओं से अपनी पूंजी का कुछ हिस्सा निकालकर अमेरिकी सरकारी प्रतिभूतियों में लगा सकते हैं।
इससे विकासशील अर्थव्यवस्थाओं के लिए उधारी महँगी हो सकती है।
पूंजी प्रवाह
विदेशी निवेशक अलग-अलग देशों में उपलब्ध प्रतिफल और जोखिम की तुलना करते हैं।
मान लीजिए अमेरिकी सरकारी बॉन्ड पहले की तुलना में अधिक प्रतिफल देने लगते हैं।
ऐसी स्थिति में कोई निवेशक उभरती अर्थव्यवस्था में अधिक जोखिम लेने के बजाय अपेक्षाकृत सुरक्षित अमेरिकी प्रतिभूतियों को प्राथमिकता दे सकता है।
इससे उभरते बाजारों से पूंजी बाहर जा सकती है।
भारत जैसी अर्थव्यवस्था में लगातार पूंजी बहिर्वाह से निम्न पर दबाव पड़ सकता है:
- सरकारी बॉन्ड प्रतिफल;
- कंपनियों की उधारी लागत;
- शेयर बाजार;
- विनिमय दर।
इस प्रकार मूल उधारी किसी दूसरे देश में बढ़ी हो, फिर भी भारत की घरेलू वित्तीय परिस्थितियाँ सख्त हो सकती हैं।
पूंजी की लागत
भारतीय उधारकर्ता वैश्विक वित्तीय बाजारों से अलग-थलग नहीं हैं।
जब वैश्विक ब्याज दरें और मानक बॉन्ड प्रतिफल बढ़ते हैं, तो भारतीय कंपनियों और सरकारों को भी अधिक वित्तपोषण लागत का सामना करना पड़ सकता है।
पूंजी की लागत (Cost of Capital) बढ़ने से निवेश कम हो सकता है क्योंकि कम ब्याज दरों पर वित्तीय रूप से व्यवहार्य परियोजनाएँ ऊँची दरों पर अलाभकारी हो सकती हैं।
इससे प्रभावित हो सकते हैं: व्यावसायिक निवेश + अवसंरचना निर्माण + आर्थिक वृद्धि
यह प्रभाव विशेष रूप से उन क्षेत्रों के लिए महत्त्वपूर्ण है जो ऋण-आधारित वित्तपोषण पर अधिक निर्भर होते हैं।
विनिमय दर
पूंजी बहिर्वाह घरेलू मुद्रा को भी कमजोर कर सकता है।
यदि रुपये का पर्याप्त मूल्यह्रास होता है, तो विदेशी मुद्रा में मूल्यांकित आयात महँगे हो जाते हैं।
इससे निम्न की लागत बढ़ सकती है:
- कच्चा तेल;
- मशीनरी;
- इलेक्ट्रॉनिक घटक;
- अन्य आयातित उत्पादन सामग्री।
कमजोर रुपया इस प्रकार मुद्रास्फीति का दबाव भी बढ़ा सकता है।
ऐसी स्थिति में भारतीय रिज़र्व बैंक (RBI) को आर्थिक वृद्धि को सहारा देने और मूल्य व वित्तीय स्थिरता बनाए रखने के बीच कठिन संतुलन साधना पड़ सकता है।
वैश्विक क्राउडिंग आउट
क्राउडिंग आउट (Crowding Out) सामान्यतः उस स्थिति को कहा जाता है जब सरकार की अधिक उधारी उपलब्ध बचत के लिए निजी क्षेत्र के साथ प्रतिस्पर्धा करती है।
ऐसा प्रभाव अंतरराष्ट्रीय स्तर पर भी उत्पन्न हो सकता है।
जब बड़ी उन्नत अर्थव्यवस्थाएँ बड़ी मात्रा में आकर्षक सरकारी बॉन्ड जारी करती हैं, तो वैश्विक बचत उन बाजारों की ओर खिंच सकती है।
विकासशील देशों को उसी पूंजी को आकर्षित करने के लिए अधिक प्रतिफल देना पड़ सकता है।
इस प्रकार वैश्विक स्तर पर प्रभाव बनता है:
अधिक सुरक्षित बॉन्ड आपूर्ति → वैश्विक पूंजी के लिए प्रतिस्पर्धा → उभरते देशों की उधारी लागत में वृद्धि
बेहतर कर संरचना
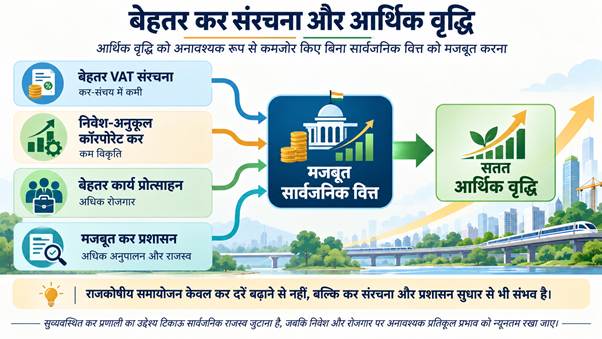
IMF यह सुझाव नहीं देता कि राजकोषीय दबाव का समाधान केवल कर दरें बढ़ाकर किया जाए।
उसका तर्क है कि करों की संरचना और डिजाइन भी उतने ही महत्त्वपूर्ण हैं।
खराब तरीके से बनाए गए कर राजस्व तो जुटा सकते हैं, लेकिन साथ ही निवेश और रोजगार को हतोत्साहित भी कर सकते हैं।
इसलिए नीति का उद्देश्य होना चाहिए: पर्याप्त राजस्व + न्यूनतम आर्थिक विकृति
मूल्य वर्धित कर
मूल्य वर्धित कर (Value-Added Tax—VAT) व्यवस्था सामान्यतः इस प्रकार बनाई जाती है कि कंपनियाँ अपने व्यावसायिक इनपुट पर दिए गए कर का क्रेडिट प्राप्त कर सकें।
इससे उत्पादन के विभिन्न चरणों में एक ही मूल्य पर बार-बार कर लगने से बचाव होता है।
लेकिन निम्न कारणों से यह श्रृंखला टूट सकती है:
कर छूट + पंजीकरण में अंतराल + इनपुट कर क्रेडिट पर प्रतिबंध
ऐसी विकृतियाँ उभरती और विकासशील अर्थव्यवस्थाओं में कंपनियों की इनपुट लागत को 9% तक बढ़ा सकती हैं।
बढ़ी हुई लागत आपूर्ति शृंखला के माध्यम से अंततः उपभोक्ताओं तक पहुँच सकती है।
मूल सिद्धांत है:
सुव्यवस्थित VAT → अंतिम उपभोग पर कर + व्यावसायिक इनपुट पर अनावश्यक कर-संचय से बचाव
कॉरपोरेट कर
IMF यह भी रेखांकित करता है कि कॉरपोरेट कर प्रणाली निवेश की लागत को प्रभावित करती है।
यदि कंपनियाँ वैध निवेश व्यय की पूर्ण कटौती नहीं कर पातीं, तो निवेश की प्रभावी लागत बढ़ सकती है।
ऐसी स्थिति में कुछ परियोजनाएँ, जो अन्यथा आर्थिक मूल्य उत्पन्न करतीं, अलाभकारी हो सकती हैं।
पारंपरिक कॉरपोरेट आयकर व्यवस्था विभिन्न देश-समूहों में औसतन पूंजी की लागत को लगभग 15% से 20% तक बढ़ा सकती है।
इसलिए कर संरचना सरकार के राजस्व और निजी निवेश, दोनों को प्रभावित करती है।
आर्थिक किराया आधारित लाभ कर
IMF द्वारा चर्चा किए गए सुधारों में से एक है आर्थिक किराया आधारित लाभ कर (Rent-Based Profit Tax)।
इस व्यवस्था में व्यवसायों को निवेश व्यय की अधिक त्वरित कटौती की अनुमति दी जा सकती है, जबकि कराधान का जोर निवेश पर सामान्य प्रतिफल से अधिक अर्जित होने वाले अतिरिक्त लाभ पर होगा।
इसका उद्देश्य उत्पादक पूंजी निर्माण पर अनावश्यक कर-दंड कम करना है।
IMF के मॉडल आधारित अनुमान के अनुसार ऐसे सुधार दीर्घकाल में पूंजी भंडार को लगभग:
- उन्नत अर्थव्यवस्थाओं में 6.4%;
- निम्न-आय वाले विकासशील देशों में 8.2%
तक बढ़ा सकते हैं।
ये मॉडल-आधारित अनुमान हैं, सुनिश्चित परिणाम नहीं।
रोजगार प्रोत्साहन
कर और कल्याणकारी योजनाओं की संरचना यह भी प्रभावित कर सकती है कि लोग रोजगार में प्रवेश करें या अधिक समय तक काम करें।
समस्या तब उत्पन्न हो सकती है जब आय बढ़ने के साथ:
कर देयता बढ़े + कल्याणकारी लाभ तेजी से कम हो जाएँ
ऐसी स्थिति में अतिरिक्त कमाई का केवल छोटा हिस्सा ही व्यक्ति के पास बच सकता है।
इससे अधिक काम करने या रोजगार ग्रहण करने का आर्थिक प्रोत्साहन कमजोर पड़ सकता है।
इसलिए IMF ऐसी कर और लाभ व्यवस्थाओं की सिफारिश करता है जो पर्याप्त राजस्व बनाए रखते हुए अतिरिक्त रोजगार या आय पर अत्यधिक दंडात्मक प्रभाव न डालें।
उसके मॉडल के अनुसार ऐसे सुधार रोजगार दर को दीर्घकाल में:
- उभरती और विकासशील अर्थव्यवस्थाओं में 1.2 प्रतिशत अंक;
- उन्नत अर्थव्यवस्थाओं में 0.8 प्रतिशत अंक
तक बढ़ा सकते हैं।
ये भी अनुमानित दीर्घकालिक प्रभाव हैं, सुनिश्चित परिणाम नहीं।
कर प्रशासन
IMF कर प्रशासन में सुधार पर भी बल देता है।
सरकारें निम्न माध्यमों से राजस्व संग्रह मजबूत कर सकती हैं:
- कर अनुपालन प्रणाली;
- डिजिटल प्रशासन;
- रिटर्न दाखिल करने की प्रक्रिया;
- कर वापसी व्यवस्था;
- वास्तविक कर चोरी के विरुद्ध प्रभावी प्रवर्तन।
सरल प्रक्रियाएँ ईमानदार व्यवसायों की अनुपालन लागत घटा सकती हैं।
साथ ही बेहतर सूचना प्रणालियाँ सरकार को गैर-अनुपालन की पहचान करने में सहायता कर सकती हैं।
इस प्रकार वैधानिक कर दरें बढ़ाए बिना भी राजस्व संग्रह बढ़ाया जा सकता है।
भारत के लिए राजकोषीय लचीलापन
भारत के विश्व की तेजी से बढ़ती प्रमुख अर्थव्यवस्थाओं में बने रहने का अनुमान है।
लेकिन मजबूत घरेलू वृद्धि का अर्थ यह नहीं है कि भारत वैश्विक वित्तीय परिस्थितियों से अप्रभावित रहेगा।
इसलिए भारत के लिए निम्न तत्व महत्त्वपूर्ण हैं:
- विश्वसनीय राजकोषीय प्रबंधन;
- प्रबंधनीय सार्वजनिक ऋण;
- दक्ष कर प्रणाली;
- मजबूत घरेलू वित्तीय बाजार;
- स्थिर समष्टि आर्थिक नीतियाँ।
मजबूत सार्वजनिक वित्त वाला देश बाहरी आर्थिक झटकों को विकास व्यय में तीव्र कटौती किए बिना अधिक प्रभावी ढंग से सहन कर सकता है।
मूल नीतिगत सीख
उन्नत अर्थव्यवस्थाओं का ऊँचा सार्वजनिक ऋण केवल उन्हीं देशों की घरेलू समस्या नहीं है।
बड़ी अर्थव्यवस्थाएँ वैश्विक बॉन्ड प्रतिफल, पूंजी आवंटन और अंतरराष्ट्रीय उधारी लागत को प्रभावित करती हैं।
संचरण को इस प्रकार समझा जा सकता है:
उन्नत अर्थव्यवस्थाओं की अधिक उधारी → ऊँचे सरकारी बॉन्ड प्रतिफल → सुरक्षित परिसंपत्तियों की ओर वैश्विक पूंजी → उभरते बाजारों से पूंजी पर दबाव → अधिक उधारी लागत → विकास एवं सार्वजनिक सेवाओं के लिए कम राजकोषीय संसाधन
इसीलिए IMF का तर्क है कि राजकोषीय समायोजन को बेहतर कर संरचना और मजबूत कर प्रशासन के साथ जोड़ा जाना चाहिए।
भारत के लिए केंद्रीय सीख है:
घरेलू राजकोषीय स्थिरता + कुशल कर प्रणाली + मजबूत वित्तीय बाजार = बाहरी वैश्विक वित्तीय झटकों के विरुद्ध अधिक प्रतिरोधक क्षमता
संभावित मुख्य परीक्षा प्रश्न
“उन्नत अर्थव्यवस्थाओं में ऊँचा सार्वजनिक ऋण उभरती अर्थव्यवस्थाओं पर महत्त्वपूर्ण प्रतिकूल प्रभाव डाल सकता है, भले ही उनकी घरेलू आर्थिक वृद्धि मजबूत बनी रहे।” इसके संचरण के विभिन्न माध्यमों की व्याख्या करते हुए IMF द्वारा सुझाए गए राजकोषीय और कर सुधारों की चर्चा कीजिए।
प्रारंभिक परीक्षा अभ्यास
प्रश्न 1
सरकारी बॉन्ड प्रतिफल और अंतरराष्ट्रीय पूंजी प्रवाह के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- उन्नत अर्थव्यवस्थाओं की अपेक्षाकृत सुरक्षित सरकारी प्रतिभूतियों पर प्रतिफल बढ़ने से उभरते बाजारों से पूंजी उन प्रतिभूतियों की ओर जा सकती है।
- किसी उभरती अर्थव्यवस्था से पूंजी बहिर्वाह उसकी मुद्रा और घरेलू उधारी लागत पर दबाव डाल सकता है।
- प्रमुख अर्थव्यवस्थाओं के सरकारी बॉन्ड प्रतिफल का विकासशील देशों की वित्तपोषण परिस्थितियों पर कोई प्रभाव नहीं पड़ता।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 2
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: B
व्याख्या: उन्नत अर्थव्यवस्थाओं के सरकारी बॉन्ड पर अधिक प्रतिफल उन्हें वैश्विक निवेशकों के लिए अधिक आकर्षक बना सकता है। इससे उभरते बाजारों की ओर पूंजी प्रवाह कम हो सकता है तथा उनकी मुद्रा और उधारी लागत पर दबाव बढ़ सकता है।
प्रश्न 2
कराधान के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
- सुव्यवस्थित मूल्य वर्धित कर प्रणाली पात्र व्यवसायों को इनपुट पर दिए गए कर का क्रेडिट प्राप्त करने की अनुमति देती है।
- इनपुट कर क्रेडिट पर प्रतिबंध उत्पादन शृंखला में करों के संचयी प्रभाव को बढ़ा सकते हैं।
- बेहतर कर प्रशासन वैधानिक कर दरों में वृद्धि किए बिना भी सरकारी राजस्व बढ़ाने में सहायता कर सकता है।
उपर्युक्त में से कौन-से कथन सही हैं?
A. केवल 1
B. केवल 1 और 2
C. केवल 2 और 3
D. 1, 2 और 3
सही उत्तर: D
व्याख्या: इनपुट कर क्रेडिट मूल्य वर्धित कर व्यवस्था की प्रमुख विशेषता है क्योंकि यह उत्पादन के विभिन्न चरणों में करों के दोहराव को कम करता है। बेहतर अनुपालन व्यवस्था, सरल प्रक्रियाएँ और प्रभावी कर प्रशासन भी कर दर बढ़ाए बिना राजस्व संग्रह सुधार सकते हैं।